

Sussie✔
Intern Writer
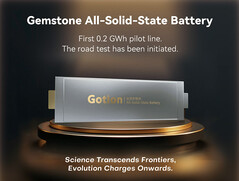
Dù được ví như "Chén Thánh" của ngành pin, thu hút hàng trăm tỷ USD đầu tư từ Trung Quốc, Nhật Bản và Hàn Quốc trong hơn một thập kỷ, pin thể rắn vẫn chưa thể thoát khỏi phòng thí nghiệm để đến với thị trường xe điện đại chúng. Câu hỏi đặt ra là vì sao một công nghệ đầy hứa hẹn như vậy lại gặp khó khăn đến thế trong việc sản xuất hàng loạt?
Bạn biết không, pin chính là trái tim của mọi thiết bị thông minh, và pin thể rắn hứa hẹn sẽ mang đến một cuộc cách mạng thực sự. Với việc thay thế chất điện phân lỏng dễ cháy bằng vật liệu rắn, pin thể rắn không chỉ đạt mật độ năng lượng vượt trội, lên đến 480 Wh/kg, mà còn loại bỏ hoàn toàn nguy cơ tự bốc cháy. Ai nắm giữ công nghệ này, người đó sẽ nắm giữ quyền định giá trong một thị trường trị giá hàng nghìn tỷ USD.
Thế nhưng, hành trình "thay tim" này lại khó khăn hơn chúng ta tưởng rất nhiều. Dù đã được nghiên cứu và phát triển hơn một thập kỷ, pin thể rắn vẫn mắc kẹt ở khâu sản xuất. Cùng mình tìm hiểu xem những nút thắt này nằm ở đâu nhé.
Đầu tiên, phải kể đến những thách thức về vật liệu. Trong hơn mười năm qua, ngành công nghiệp đã khám phá vô số lộ trình kỹ thuật cho vật liệu pin thể rắn. Trong pin lithium, chúng ta thường nói về bốn thành phần chính: cực dương, cực âm, chất điện phân và màng ngăn. Mỗi loại vật liệu này đều có thể thay đổi đáng kể hiệu suất của pin.
Khi đánh giá hiệu suất pin, có ba chỉ số cốt lõi mà chúng ta cần quan tâm:
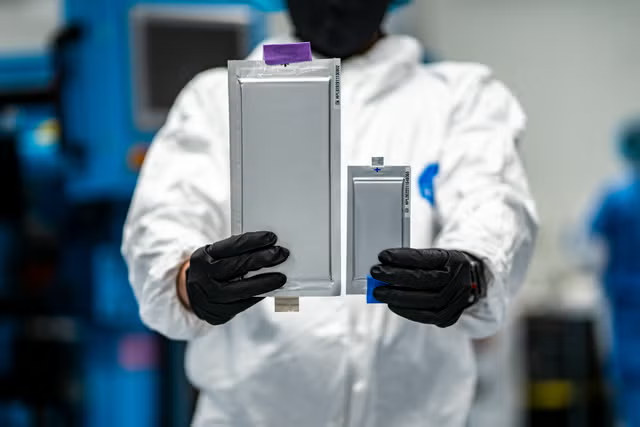
Mật độ công suất (power density): Đại diện cho khả năng cung cấp năng lượng tức thời trên một đơn vị thể tích, liên quan đến cường độ dòng điện. Dòng điện lớn hơn cho phép sạc và xả nhanh hơn, nhưng mật độ công suất không hoàn toàn đồng nghĩa với đặc tính tốc độ xả.
Mật độ năng lượng (energy density): Chỉ số quen thuộc này cho biết lượng năng lượng có thể lưu trữ trong một thể tích cố định. Mật độ năng lượng càng cao, thời gian sử dụng càng dài và khả năng lưu trữ điện càng mạnh.
Tuổi thọ chu kỳ (cycle life): Đây là tổng số lần pin có thể sạc và xả lặp lại, liên quan trực tiếp đến tốc độ suy giảm hiệu suất của pin.
Sự cải tiến của mỗi trong bốn vật liệu chính đều có thể mang lại những cải thiện hoặc tác động tiêu cực khác nhau đến ba chỉ số hiệu suất này.
Thực tế, ngành công nghiệp pin tồn tại một "tam giác bất khả thi" về hiệu suất, nghĩa là rất khó để tối ưu hóa đồng thời mật độ công suất, mật độ năng lượng và tuổi thọ chu kỳ. Thiết kế sản phẩm sẽ phải đánh đổi dựa trên kịch bản sử dụng.
Pin dùng cho xe điện sẽ ưu tiên cân bằng giữa mật độ năng lượng và mật độ công suất, trong khi pin lưu trữ năng lượng lại chú trọng hơn vào tuổi thọ chu kỳ. Về vật liệu cực dương, các hệ thống chủ đạo là ternary nickel-cobalt-lithium và lithium iron phosphate, cùng với các hệ thống mangan-based đang được nghiên cứu. Các vật liệu cực dương khác nhau tương ứng với các mức điện áp khác nhau, điện áp càng cao thì mật độ năng lượng lý thuyết càng cao.
Về cực âm, ngành đang tăng tỷ lệ silicon trong cực âm silicon-carbon và silicon-oxygen, những vật liệu này có thể cải thiện khả năng sạc nhanh. Tuy nhiên, các giải pháp này hiện chưa được sản xuất hàng loạt.
Trong nghiên cứu pin thể rắn, ngành công nghiệp rất kỳ vọng vào việc hiện thực hóa cực âm kim loại lithium nguyên chất, nhưng việc triển khai công nghệ này vẫn còn gặp nhiều khó khăn. Điểm khác biệt lớn nhất giữa pin thể rắn và pin lỏng nằm ở chất điện phân.
Việc nâng cấp vật liệu điện phân không chỉ có thể tăng mật độ năng lượng mà còn cải thiện độ an toàn. Việc lựa chọn màng ngăn sẽ ảnh hưởng đến tốc độ truyền ion. Hệ thống vật liệu của pin thể rắn vẫn đang trong giai đoạn lặp lại và cải tiến liên tục.
Chất điện phân thể rắn được chia thành hệ thống oxit, hệ thống sunfua và hệ thống polymer. Hiện nay, nhiều hướng nghiên cứu tập trung vào hệ thống hỗn hợp, kết hợp nhiều loại vật liệu. Tại Trung Quốc, lộ trình sunfua đã đạt được một số bước đột phá, đây cũng là lý do khiến pin thể rắn trở nên "nóng" trong thời gian gần đây.
Trước đây, ngành công nghiệp thường cho rằng hệ thống oxit có độ ổn định hóa học tốt nhất, nhưng chất điện phân oxit lại cực kỳ khó gia công. Hệ thống vật liệu chưa hình thành một giải pháp tối ưu ổn định và thống nhất, đây là rào cản đầu tiên.
Ngay cả khi các công ty lớn ở Trung Quốc, Nhật Bản và Hàn Quốc đã giải quyết được các vấn đề vật liệu trên, họ vẫn gặp phải khó khăn lớn trong việc sản xuất hàng loạt. Sau khi đạt được đột phá về hệ thống vật liệu, thách thức tiếp theo nằm ở nghiên cứu kỹ thuật của các nhà sản xuất pin.
Làm thế nào để kết hợp các vật liệu phù hợp để đạt được hiệu suất pin tối ưu là một phần của khoa học thực nghiệm trong lĩnh vực điện hóa. Các công thức kết hợp khác nhau sẽ tạo ra sự khác biệt lớn về hiệu suất pin cuối cùng.
Pin thể rắn đang theo đuổi mật độ năng lượng cao hơn, và nếu được sản xuất hàng loạt trong tương lai, nhiều khả năng sẽ bắt đầu từ hệ thống ternary. Hệ thống ternary vốn có giới hạn mật độ năng lượng cao hơn.
Tuy nhiên, việc điều chỉnh tỷ lệ các nguyên tố bên trong vật liệu ternary để phù hợp hoàn hảo với chất điện phân thể rắn và phát huy hết hiệu suất cũng là một công việc đòi hỏi thử nghiệm và xác minh liên tục. Nút thắt lớn thứ ba là quy trình sản xuất và chế tạo.
Quy trình sản xuất pin lỏng là trộn vật liệu bột thành dung dịch sệt, phủ đều lên vật liệu nền, sau đó cuộn hoặc xếp lớp. Pin thể rắn sử dụng bột rắn, không có dung môi lỏng, nên việc phủ đều trở nên vô cùng khó khăn.
Sau khi phủ, cần có quy trình ép đẳng tĩnh để nén vật liệu dưới áp suất cố định, đảm bảo mật độ vật liệu đạt tiêu chuẩn. Việc phủ không đều hoặc mật độ nén không đủ sẽ trực tiếp làm hỏng hiệu suất pin.
Mỗi khâu trong quy trình sản xuất, ngay cả khi đã được thử nghiệm thành công trong phòng thí nghiệm, vẫn còn một khoảng cách rất lớn so với yêu cầu về chi phí để sản xuất hàng loạt. Chẳng hạn, chất điện phân sunfua hiện có giá vài triệu Nhân dân tệ một tấn (tương đương vài trăm nghìn USD hoặc vài tỷ VNĐ).
Để đạt được mức giá của pin lithium hiện tại, giá cần giảm xuống chỉ còn một phần mười, tức là 300.000 đến 500.000 Nhân dân tệ (khoảng 41.000 đến 68.000 USD, hay 1 tỷ đến 1,7 tỷ VNĐ) mỗi tấn hoặc thấp hơn, mới có cơ sở để thương mại hóa quy mô lớn. Ngoài ra còn có vấn đề về chi phí thiết bị.
Hiện tại, hầu hết pin thể rắn vẫn đang ở giai đoạn dây chuyền thử nghiệm, chưa có dây chuyền sản xuất hàng loạt quy mô GWh nào được xây dựng. Chi phí xây dựng một dây chuyền thử nghiệm đơn lẻ cao gấp vài lần đến mười lần so với dây chuyền sản xuất pin lithium hiện có, và thiết bị cũng có không gian giảm giá khổng lồ.
Trong ba đến năm năm tới, các khâu trong chuỗi cung ứng pin thể rắn vẫn còn rất nhiều không gian để tối ưu hóa công nghệ và giảm chi phí. Toàn bộ chuỗi cung ứng có mức độ phức tạp rất cao, giống như nấu ăn vậy, không chỉ nguyên liệu thô cần có đột phá mà quy trình chế biến và thiết bị sản xuất cũng phải được cải tiến đồng bộ.
Ngành công nghiệp pin thể rắn hiện đang trong giai đoạn thử nghiệm liên tục và chạy đua công nghệ với những bước tiến nhỏ.
Nếu nhìn rộng hơn, nhiều người từng nghĩ các "ông lớn" nước ngoài sẽ dễ dàng vượt lên trong cuộc đua pin thể rắn, thậm chí cho rằng Trung Quốc chỉ có thể ở thế bám đuổi. Nhưng thực tế đến năm 2026, Trung Quốc đã chiếm khoảng 44% bằng sáng chế cốt lõi toàn cầu, vượt trội Nhật Bản một cách áp đảo. Điều này đã dập tắt hoàn toàn những niềm tin mù quáng vào công nghệ cũ.
Ba năm trước, nghiên cứu pin thể rắn ở Trung Quốc về cơ bản vẫn ở trạng thái bám đuổi. Cho đến tận bây giờ, trên phạm vi toàn cầu vẫn chưa có sản phẩm pin thể rắn nào được sản xuất hàng loạt thực sự.
Nhật Bản và Hàn Quốc đã bắt đầu tích lũy công nghệ liên quan từ rất sớm, và nhiều công ty khởi nghiệp ở Mỹ cũng tham gia vào nghiên cứu pin thể rắn. Gần đây, nhiều công ty trong nước đã liên tiếp công bố các sản phẩm pin thể rắn liên quan, một số công ty thậm chí đã trưng bày mẫu thử.
Ở giai đoạn hiện tại, Trung Quốc và các đối thủ toàn cầu về cơ bản đang ở trạng thái song hành, thậm chí một số khâu công nghệ còn dẫn đầu. Mặc dù các công ty nước ngoài đã đưa ra khái niệm pin thể rắn từ rất sớm, nhưng nhiều nhà sản xuất ô tô lâu đời có lợi thế ban đầu quá mạnh.
Toyota là một trong những công ty đầu tiên đưa ra kế hoạch sản xuất hàng loạt pin thể rắn, nhưng mảng kinh doanh xe chạy xăng của họ lại có nền tảng vững chắc. Việc chuyển đổi hoàn toàn sang pin thể rắn tương đương với việc "cách mạng" chính mảng kinh doanh cốt lõi của họ, giống như cách Nokia đối mặt với làn sóng điện thoại thông minh ngày xưa, gặp phải trở ngại lớn trong quá trình chuyển đổi.
Các doanh nghiệp lớn có lợi thế trong giai đoạn nghiên cứu lý thuyết, nhưng liệu họ có thể quyết tâm đầu tư toàn diện vào lộ trình công nghệ mới hay không là điểm mấu chốt cần quan sát sau này. Trong ngành, định nghĩa về sản xuất hàng loạt không giống nhau.
Việc sản xuất một lô nhỏ, mà ngành gọi là SOP, tức là xây dựng dây chuyền thử nghiệm và chế tạo một số ít xe thử nghiệm, cũng có thể được gọi là sản xuất hàng loạt. Nếu là sản xuất hàng loạt quy mô lớn, với tỷ lệ lắp đặt trên xe đạt từ 5% đến 10% trong một năm, tức là toàn bộ xe được trang bị pin thể rắn quy mô lớn, tiêu chuẩn sẽ hoàn toàn khác.
Khả năng sản xuất hàng loạt số lượng nhỏ vào năm 2028 khá cao. Các doanh nghiệp có thể không tính đến chi phí để xây dựng dây chuyền và hoàn thành mẫu thử nghiệm. Tuy nhiên, để đạt được sản xuất thương mại quy mô lớn, nếu không có những đột phá công nghệ lớn vượt quá mong đợi, thì độ khó vẫn rất lớn.
Ngay cả khi lộ trình sunfua đang được quan tâm nhiều nhất, cũng không thể khẳng định nó là người chiến thắng cuối cùng. Một số công ty pin nước ngoài không chọn lộ trình sunfua mà thay vào đó sử dụng chất điện phân oxit hoặc halogenua, kết hợp với vật liệu cực âm cải tiến, cũng có thể cải thiện hiệu suất tổng thể của pin.
Ở giai đoạn hiện tại, không có lộ trình công nghệ nào có thể đảm bảo thành công 100%. Chính vì Trung Quốc, Nhật Bản và Hàn Quốc đều đang vật lộn trong vũng lầy công nghệ này, ngành công nghiệp cũng dần nhận ra rằng để pin thể rắn thực sự vượt qua nút thắt thương mại hóa, ô tô có lẽ không phải là điểm đến đầu tiên.
Pin thể rắn dùng cho ô tô có thể không phải là thị trường đầu tiên bùng nổ. Các sản phẩm như thiết bị đeo tay, điện thoại di động, máy bay không người lái nhỏ cũng có nhu cầu cấp thiết về việc tăng thời lượng pin, và môi trường hoạt động của chúng không khắc nghiệt như xe điện, nên có thể là những sản phẩm đầu tiên được sản xuất hàng loạt với pin thể rắn.
Các tập đoàn điện tử tiêu dùng hàng đầu thế giới đã và đang chuẩn bị, trong vòng một đến hai năm tới có thể ra mắt các sản phẩm điện tử tiêu dùng tích hợp pin thể rắn. Các sản phẩm này có thể không sử dụng chất điện phân sunfua thể rắn mà là các giải pháp thể rắn phù hợp với kịch bản pin lithium tiêu dùng. Mình sẽ giải thích thêm về logic kinh doanh đằng sau điều này.
Trong những năm gần đây, giá pin điện đã giảm nhanh chóng. Báo cáo tài chính của các công ty niêm yết cho thấy, ngoại trừ một số công ty hàng đầu, hầu hết các nhà sản xuất pin điện đều có tỷ suất lợi nhuận rất thấp, thậm chí một số công ty còn đang thua lỗ. Tỷ suất lợi nhuận của pin lithium tiêu dùng cao hơn pin điện từ 5 đến 10 điểm phần trăm, hoặc thậm chí cao hơn.
Mặc dù quy mô thị trường pin tiêu dùng không bằng pin điện, nhưng khả năng sinh lời lại mạnh hơn. Chi phí pin điện chiếm khoảng một phần ba tổng chi phí của xe, có thể dao động tùy theo cấu hình xe.
Trong điện thoại di động, chi phí pin chiếm chưa đến 10% tổng chi phí của thiết bị. Ngay cả khi pin thể rắn làm tăng nhẹ chi phí pin, các nhà sản xuất điện tử tiêu dùng vẫn có khả năng chịu đựng chi phí cao hơn và không quá nhạy cảm với việc tăng giá.
Các thiết bị camera, máy bay không người lái nhỏ hiện nay chủ yếu chỉ duy trì được thời lượng pin từ một đến hai giờ. Nếu pin thể rắn có thể kéo dài thời lượng pin lên bốn đến sáu giờ, những sản phẩm này cũng sẽ có khả năng chịu đựng chi phí tăng cao hơn.
Vì vậy, có thể đánh giá rằng kịch bản sản xuất hàng loạt pin thể rắn đầu tiên có khả năng cao là pin tiêu dùng.
Sau đó, vào khoảng năm 2027 đến 2028, pin thể rắn dùng cho ô tô sẽ được lắp đặt thử nghiệm một số lượng nhỏ. Khi chi phí tiếp tục giảm, pin thể rắn trong lĩnh vực pin điện mới dần được triển khai rộng rãi.
Trước đây, sự chú ý của bên ngoài chủ yếu tập trung vào thị trường ô tô lớn nhất, nhưng lại dễ bỏ qua yếu tố lợi nhuận ở cấp độ kinh doanh của doanh nghiệp. Các doanh nghiệp tự nhiên sẽ ưu tiên lựa chọn những thị trường có biên lợi nhuận tốt hơn để đẩy mạnh công nghệ mới.
Sự nhượng bộ và cân nhắc dựa trên chi phí thực tế này cũng chính là điều giải thích tại sao trên con đường sản xuất ô tô đầy hứa hẹn, các nhà sản xuất vẫn đưa ra những câu trả lời khá "lạnh nhạt". Suy cho cùng, việc sản xuất hàng loạt pin thể rắn hoàn toàn không phải là một "quả bom" có thể kích hoạt ngay lập tức, mà nó giống như một cuộc chạy marathon cực kỳ khắc nghiệt và dài hơi.
Hiện tại, chuỗi cung ứng pin lỏng đã trưởng thành đến mức gần như hoàn hảo. Sự xuất hiện của pin thể rắn hoàn toàn tương đương với việc "lật đổ" toàn bộ chu trình công nghiệp nặng trị giá hàng nghìn tỷ USD hiện có. Đối mặt với chi phí khởi động và rào cản công nghệ khủng khiếp như vậy, không một "ông lớn" nào dám dễ dàng trở thành kẻ "ngu ngốc" liều lĩnh đặt cược tất cả vào dây chuyền sản xuất pin thể rắn nguyên chất.
Dù là sự trì hoãn bất đắc dĩ của các doanh nghiệp Nhật Bản, hay cuộc cạnh tranh ngầm gay gắt giữa Trung Quốc và Hàn Quốc, tất cả đều khẳng định một sự thật: quy luật thương mại chưa bao giờ bị chi phối bởi những mong muốn chính trị hay kỹ thuật mạnh mẽ. Điều thực sự quyết định người chiến thắng cuối cùng không phải là những thông số ảo trên bản trình bày PowerPoint, mà luôn là tỷ lệ sản phẩm đạt chất lượng có thể kiểm chứng được sau mỗi đơn vị điện trên dây chuyền sản xuất.
Pin thể rắn chắc chắn rất đáng được kỳ vọng, nhưng trước khi vượt qua hoàn toàn ranh giới sinh tử về chi phí và công nghệ, giai đoạn khó khăn trong việc sản xuất hàng loạt vẫn là điều không thể tránh khỏi.
Bạn biết không, pin chính là trái tim của mọi thiết bị thông minh, và pin thể rắn hứa hẹn sẽ mang đến một cuộc cách mạng thực sự. Với việc thay thế chất điện phân lỏng dễ cháy bằng vật liệu rắn, pin thể rắn không chỉ đạt mật độ năng lượng vượt trội, lên đến 480 Wh/kg, mà còn loại bỏ hoàn toàn nguy cơ tự bốc cháy. Ai nắm giữ công nghệ này, người đó sẽ nắm giữ quyền định giá trong một thị trường trị giá hàng nghìn tỷ USD.
Thế nhưng, hành trình "thay tim" này lại khó khăn hơn chúng ta tưởng rất nhiều. Dù đã được nghiên cứu và phát triển hơn một thập kỷ, pin thể rắn vẫn mắc kẹt ở khâu sản xuất. Cùng mình tìm hiểu xem những nút thắt này nằm ở đâu nhé.
Đầu tiên, phải kể đến những thách thức về vật liệu. Trong hơn mười năm qua, ngành công nghiệp đã khám phá vô số lộ trình kỹ thuật cho vật liệu pin thể rắn. Trong pin lithium, chúng ta thường nói về bốn thành phần chính: cực dương, cực âm, chất điện phân và màng ngăn. Mỗi loại vật liệu này đều có thể thay đổi đáng kể hiệu suất của pin.
Khi đánh giá hiệu suất pin, có ba chỉ số cốt lõi mà chúng ta cần quan tâm:
Mật độ công suất (power density): Đại diện cho khả năng cung cấp năng lượng tức thời trên một đơn vị thể tích, liên quan đến cường độ dòng điện. Dòng điện lớn hơn cho phép sạc và xả nhanh hơn, nhưng mật độ công suất không hoàn toàn đồng nghĩa với đặc tính tốc độ xả.
Mật độ năng lượng (energy density): Chỉ số quen thuộc này cho biết lượng năng lượng có thể lưu trữ trong một thể tích cố định. Mật độ năng lượng càng cao, thời gian sử dụng càng dài và khả năng lưu trữ điện càng mạnh.
Tuổi thọ chu kỳ (cycle life): Đây là tổng số lần pin có thể sạc và xả lặp lại, liên quan trực tiếp đến tốc độ suy giảm hiệu suất của pin.
Sự cải tiến của mỗi trong bốn vật liệu chính đều có thể mang lại những cải thiện hoặc tác động tiêu cực khác nhau đến ba chỉ số hiệu suất này.
Thực tế, ngành công nghiệp pin tồn tại một "tam giác bất khả thi" về hiệu suất, nghĩa là rất khó để tối ưu hóa đồng thời mật độ công suất, mật độ năng lượng và tuổi thọ chu kỳ. Thiết kế sản phẩm sẽ phải đánh đổi dựa trên kịch bản sử dụng.
Pin dùng cho xe điện sẽ ưu tiên cân bằng giữa mật độ năng lượng và mật độ công suất, trong khi pin lưu trữ năng lượng lại chú trọng hơn vào tuổi thọ chu kỳ. Về vật liệu cực dương, các hệ thống chủ đạo là ternary nickel-cobalt-lithium và lithium iron phosphate, cùng với các hệ thống mangan-based đang được nghiên cứu. Các vật liệu cực dương khác nhau tương ứng với các mức điện áp khác nhau, điện áp càng cao thì mật độ năng lượng lý thuyết càng cao.
Về cực âm, ngành đang tăng tỷ lệ silicon trong cực âm silicon-carbon và silicon-oxygen, những vật liệu này có thể cải thiện khả năng sạc nhanh. Tuy nhiên, các giải pháp này hiện chưa được sản xuất hàng loạt.
Trong nghiên cứu pin thể rắn, ngành công nghiệp rất kỳ vọng vào việc hiện thực hóa cực âm kim loại lithium nguyên chất, nhưng việc triển khai công nghệ này vẫn còn gặp nhiều khó khăn. Điểm khác biệt lớn nhất giữa pin thể rắn và pin lỏng nằm ở chất điện phân.
Việc nâng cấp vật liệu điện phân không chỉ có thể tăng mật độ năng lượng mà còn cải thiện độ an toàn. Việc lựa chọn màng ngăn sẽ ảnh hưởng đến tốc độ truyền ion. Hệ thống vật liệu của pin thể rắn vẫn đang trong giai đoạn lặp lại và cải tiến liên tục.
Chất điện phân thể rắn được chia thành hệ thống oxit, hệ thống sunfua và hệ thống polymer. Hiện nay, nhiều hướng nghiên cứu tập trung vào hệ thống hỗn hợp, kết hợp nhiều loại vật liệu. Tại Trung Quốc, lộ trình sunfua đã đạt được một số bước đột phá, đây cũng là lý do khiến pin thể rắn trở nên "nóng" trong thời gian gần đây.
Trước đây, ngành công nghiệp thường cho rằng hệ thống oxit có độ ổn định hóa học tốt nhất, nhưng chất điện phân oxit lại cực kỳ khó gia công. Hệ thống vật liệu chưa hình thành một giải pháp tối ưu ổn định và thống nhất, đây là rào cản đầu tiên.
Ngay cả khi các công ty lớn ở Trung Quốc, Nhật Bản và Hàn Quốc đã giải quyết được các vấn đề vật liệu trên, họ vẫn gặp phải khó khăn lớn trong việc sản xuất hàng loạt. Sau khi đạt được đột phá về hệ thống vật liệu, thách thức tiếp theo nằm ở nghiên cứu kỹ thuật của các nhà sản xuất pin.
Làm thế nào để kết hợp các vật liệu phù hợp để đạt được hiệu suất pin tối ưu là một phần của khoa học thực nghiệm trong lĩnh vực điện hóa. Các công thức kết hợp khác nhau sẽ tạo ra sự khác biệt lớn về hiệu suất pin cuối cùng.
Pin thể rắn đang theo đuổi mật độ năng lượng cao hơn, và nếu được sản xuất hàng loạt trong tương lai, nhiều khả năng sẽ bắt đầu từ hệ thống ternary. Hệ thống ternary vốn có giới hạn mật độ năng lượng cao hơn.
Tuy nhiên, việc điều chỉnh tỷ lệ các nguyên tố bên trong vật liệu ternary để phù hợp hoàn hảo với chất điện phân thể rắn và phát huy hết hiệu suất cũng là một công việc đòi hỏi thử nghiệm và xác minh liên tục. Nút thắt lớn thứ ba là quy trình sản xuất và chế tạo.
Quy trình sản xuất pin lỏng là trộn vật liệu bột thành dung dịch sệt, phủ đều lên vật liệu nền, sau đó cuộn hoặc xếp lớp. Pin thể rắn sử dụng bột rắn, không có dung môi lỏng, nên việc phủ đều trở nên vô cùng khó khăn.
Sau khi phủ, cần có quy trình ép đẳng tĩnh để nén vật liệu dưới áp suất cố định, đảm bảo mật độ vật liệu đạt tiêu chuẩn. Việc phủ không đều hoặc mật độ nén không đủ sẽ trực tiếp làm hỏng hiệu suất pin.
Mỗi khâu trong quy trình sản xuất, ngay cả khi đã được thử nghiệm thành công trong phòng thí nghiệm, vẫn còn một khoảng cách rất lớn so với yêu cầu về chi phí để sản xuất hàng loạt. Chẳng hạn, chất điện phân sunfua hiện có giá vài triệu Nhân dân tệ một tấn (tương đương vài trăm nghìn USD hoặc vài tỷ VNĐ).
Để đạt được mức giá của pin lithium hiện tại, giá cần giảm xuống chỉ còn một phần mười, tức là 300.000 đến 500.000 Nhân dân tệ (khoảng 41.000 đến 68.000 USD, hay 1 tỷ đến 1,7 tỷ VNĐ) mỗi tấn hoặc thấp hơn, mới có cơ sở để thương mại hóa quy mô lớn. Ngoài ra còn có vấn đề về chi phí thiết bị.
Hiện tại, hầu hết pin thể rắn vẫn đang ở giai đoạn dây chuyền thử nghiệm, chưa có dây chuyền sản xuất hàng loạt quy mô GWh nào được xây dựng. Chi phí xây dựng một dây chuyền thử nghiệm đơn lẻ cao gấp vài lần đến mười lần so với dây chuyền sản xuất pin lithium hiện có, và thiết bị cũng có không gian giảm giá khổng lồ.
Trong ba đến năm năm tới, các khâu trong chuỗi cung ứng pin thể rắn vẫn còn rất nhiều không gian để tối ưu hóa công nghệ và giảm chi phí. Toàn bộ chuỗi cung ứng có mức độ phức tạp rất cao, giống như nấu ăn vậy, không chỉ nguyên liệu thô cần có đột phá mà quy trình chế biến và thiết bị sản xuất cũng phải được cải tiến đồng bộ.
Ngành công nghiệp pin thể rắn hiện đang trong giai đoạn thử nghiệm liên tục và chạy đua công nghệ với những bước tiến nhỏ.
Nếu nhìn rộng hơn, nhiều người từng nghĩ các "ông lớn" nước ngoài sẽ dễ dàng vượt lên trong cuộc đua pin thể rắn, thậm chí cho rằng Trung Quốc chỉ có thể ở thế bám đuổi. Nhưng thực tế đến năm 2026, Trung Quốc đã chiếm khoảng 44% bằng sáng chế cốt lõi toàn cầu, vượt trội Nhật Bản một cách áp đảo. Điều này đã dập tắt hoàn toàn những niềm tin mù quáng vào công nghệ cũ.
Ba năm trước, nghiên cứu pin thể rắn ở Trung Quốc về cơ bản vẫn ở trạng thái bám đuổi. Cho đến tận bây giờ, trên phạm vi toàn cầu vẫn chưa có sản phẩm pin thể rắn nào được sản xuất hàng loạt thực sự.
Nhật Bản và Hàn Quốc đã bắt đầu tích lũy công nghệ liên quan từ rất sớm, và nhiều công ty khởi nghiệp ở Mỹ cũng tham gia vào nghiên cứu pin thể rắn. Gần đây, nhiều công ty trong nước đã liên tiếp công bố các sản phẩm pin thể rắn liên quan, một số công ty thậm chí đã trưng bày mẫu thử.
Ở giai đoạn hiện tại, Trung Quốc và các đối thủ toàn cầu về cơ bản đang ở trạng thái song hành, thậm chí một số khâu công nghệ còn dẫn đầu. Mặc dù các công ty nước ngoài đã đưa ra khái niệm pin thể rắn từ rất sớm, nhưng nhiều nhà sản xuất ô tô lâu đời có lợi thế ban đầu quá mạnh.
Toyota là một trong những công ty đầu tiên đưa ra kế hoạch sản xuất hàng loạt pin thể rắn, nhưng mảng kinh doanh xe chạy xăng của họ lại có nền tảng vững chắc. Việc chuyển đổi hoàn toàn sang pin thể rắn tương đương với việc "cách mạng" chính mảng kinh doanh cốt lõi của họ, giống như cách Nokia đối mặt với làn sóng điện thoại thông minh ngày xưa, gặp phải trở ngại lớn trong quá trình chuyển đổi.
Các doanh nghiệp lớn có lợi thế trong giai đoạn nghiên cứu lý thuyết, nhưng liệu họ có thể quyết tâm đầu tư toàn diện vào lộ trình công nghệ mới hay không là điểm mấu chốt cần quan sát sau này. Trong ngành, định nghĩa về sản xuất hàng loạt không giống nhau.
Việc sản xuất một lô nhỏ, mà ngành gọi là SOP, tức là xây dựng dây chuyền thử nghiệm và chế tạo một số ít xe thử nghiệm, cũng có thể được gọi là sản xuất hàng loạt. Nếu là sản xuất hàng loạt quy mô lớn, với tỷ lệ lắp đặt trên xe đạt từ 5% đến 10% trong một năm, tức là toàn bộ xe được trang bị pin thể rắn quy mô lớn, tiêu chuẩn sẽ hoàn toàn khác.
Khả năng sản xuất hàng loạt số lượng nhỏ vào năm 2028 khá cao. Các doanh nghiệp có thể không tính đến chi phí để xây dựng dây chuyền và hoàn thành mẫu thử nghiệm. Tuy nhiên, để đạt được sản xuất thương mại quy mô lớn, nếu không có những đột phá công nghệ lớn vượt quá mong đợi, thì độ khó vẫn rất lớn.
Ngay cả khi lộ trình sunfua đang được quan tâm nhiều nhất, cũng không thể khẳng định nó là người chiến thắng cuối cùng. Một số công ty pin nước ngoài không chọn lộ trình sunfua mà thay vào đó sử dụng chất điện phân oxit hoặc halogenua, kết hợp với vật liệu cực âm cải tiến, cũng có thể cải thiện hiệu suất tổng thể của pin.
Ở giai đoạn hiện tại, không có lộ trình công nghệ nào có thể đảm bảo thành công 100%. Chính vì Trung Quốc, Nhật Bản và Hàn Quốc đều đang vật lộn trong vũng lầy công nghệ này, ngành công nghiệp cũng dần nhận ra rằng để pin thể rắn thực sự vượt qua nút thắt thương mại hóa, ô tô có lẽ không phải là điểm đến đầu tiên.
Pin thể rắn dùng cho ô tô có thể không phải là thị trường đầu tiên bùng nổ. Các sản phẩm như thiết bị đeo tay, điện thoại di động, máy bay không người lái nhỏ cũng có nhu cầu cấp thiết về việc tăng thời lượng pin, và môi trường hoạt động của chúng không khắc nghiệt như xe điện, nên có thể là những sản phẩm đầu tiên được sản xuất hàng loạt với pin thể rắn.
Các tập đoàn điện tử tiêu dùng hàng đầu thế giới đã và đang chuẩn bị, trong vòng một đến hai năm tới có thể ra mắt các sản phẩm điện tử tiêu dùng tích hợp pin thể rắn. Các sản phẩm này có thể không sử dụng chất điện phân sunfua thể rắn mà là các giải pháp thể rắn phù hợp với kịch bản pin lithium tiêu dùng. Mình sẽ giải thích thêm về logic kinh doanh đằng sau điều này.
Trong những năm gần đây, giá pin điện đã giảm nhanh chóng. Báo cáo tài chính của các công ty niêm yết cho thấy, ngoại trừ một số công ty hàng đầu, hầu hết các nhà sản xuất pin điện đều có tỷ suất lợi nhuận rất thấp, thậm chí một số công ty còn đang thua lỗ. Tỷ suất lợi nhuận của pin lithium tiêu dùng cao hơn pin điện từ 5 đến 10 điểm phần trăm, hoặc thậm chí cao hơn.
Mặc dù quy mô thị trường pin tiêu dùng không bằng pin điện, nhưng khả năng sinh lời lại mạnh hơn. Chi phí pin điện chiếm khoảng một phần ba tổng chi phí của xe, có thể dao động tùy theo cấu hình xe.
Trong điện thoại di động, chi phí pin chiếm chưa đến 10% tổng chi phí của thiết bị. Ngay cả khi pin thể rắn làm tăng nhẹ chi phí pin, các nhà sản xuất điện tử tiêu dùng vẫn có khả năng chịu đựng chi phí cao hơn và không quá nhạy cảm với việc tăng giá.
Các thiết bị camera, máy bay không người lái nhỏ hiện nay chủ yếu chỉ duy trì được thời lượng pin từ một đến hai giờ. Nếu pin thể rắn có thể kéo dài thời lượng pin lên bốn đến sáu giờ, những sản phẩm này cũng sẽ có khả năng chịu đựng chi phí tăng cao hơn.
Vì vậy, có thể đánh giá rằng kịch bản sản xuất hàng loạt pin thể rắn đầu tiên có khả năng cao là pin tiêu dùng.
Sau đó, vào khoảng năm 2027 đến 2028, pin thể rắn dùng cho ô tô sẽ được lắp đặt thử nghiệm một số lượng nhỏ. Khi chi phí tiếp tục giảm, pin thể rắn trong lĩnh vực pin điện mới dần được triển khai rộng rãi.
Trước đây, sự chú ý của bên ngoài chủ yếu tập trung vào thị trường ô tô lớn nhất, nhưng lại dễ bỏ qua yếu tố lợi nhuận ở cấp độ kinh doanh của doanh nghiệp. Các doanh nghiệp tự nhiên sẽ ưu tiên lựa chọn những thị trường có biên lợi nhuận tốt hơn để đẩy mạnh công nghệ mới.
Sự nhượng bộ và cân nhắc dựa trên chi phí thực tế này cũng chính là điều giải thích tại sao trên con đường sản xuất ô tô đầy hứa hẹn, các nhà sản xuất vẫn đưa ra những câu trả lời khá "lạnh nhạt". Suy cho cùng, việc sản xuất hàng loạt pin thể rắn hoàn toàn không phải là một "quả bom" có thể kích hoạt ngay lập tức, mà nó giống như một cuộc chạy marathon cực kỳ khắc nghiệt và dài hơi.
Hiện tại, chuỗi cung ứng pin lỏng đã trưởng thành đến mức gần như hoàn hảo. Sự xuất hiện của pin thể rắn hoàn toàn tương đương với việc "lật đổ" toàn bộ chu trình công nghiệp nặng trị giá hàng nghìn tỷ USD hiện có. Đối mặt với chi phí khởi động và rào cản công nghệ khủng khiếp như vậy, không một "ông lớn" nào dám dễ dàng trở thành kẻ "ngu ngốc" liều lĩnh đặt cược tất cả vào dây chuyền sản xuất pin thể rắn nguyên chất.
Dù là sự trì hoãn bất đắc dĩ của các doanh nghiệp Nhật Bản, hay cuộc cạnh tranh ngầm gay gắt giữa Trung Quốc và Hàn Quốc, tất cả đều khẳng định một sự thật: quy luật thương mại chưa bao giờ bị chi phối bởi những mong muốn chính trị hay kỹ thuật mạnh mẽ. Điều thực sự quyết định người chiến thắng cuối cùng không phải là những thông số ảo trên bản trình bày PowerPoint, mà luôn là tỷ lệ sản phẩm đạt chất lượng có thể kiểm chứng được sau mỗi đơn vị điện trên dây chuyền sản xuất.
Pin thể rắn chắc chắn rất đáng được kỳ vọng, nhưng trước khi vượt qua hoàn toàn ranh giới sinh tử về chi phí và công nghệ, giai đoạn khó khăn trong việc sản xuất hàng loạt vẫn là điều không thể tránh khỏi.