

Nguyễn Đức Thao✔
Intern Writer
Citigroup, Bank of America và JPMorgan Chase đang hạn chế các tác nhân trí tuệ nhân tạo (AI) bên ngoài truy cập tài khoản khách hàng. Ngoài lo ngại về bảo mật và trách nhiệm khi xảy ra giao dịch sai, các ngân hàng còn đối mặt với một nguy cơ khác: AI có thể tự động chuyển tiền từ tài khoản trả lãi thấp sang những nơi có lợi suất cao hơn, làm tăng chi phí huy động vốn của ngân hàng.
Theo Financial Times, Citigroup không cho phép các tác nhân AI của bên thứ ba đăng nhập tài khoản hoặc trực tiếp thực hiện giao dịch trên nền tảng ngân hàng số. Khách hàng vẫn có thể cấp quyền truy cập chỉ đọc trong phạm vi giới hạn thông qua một số nhà cung cấp dịch vụ ngân hàng mở.
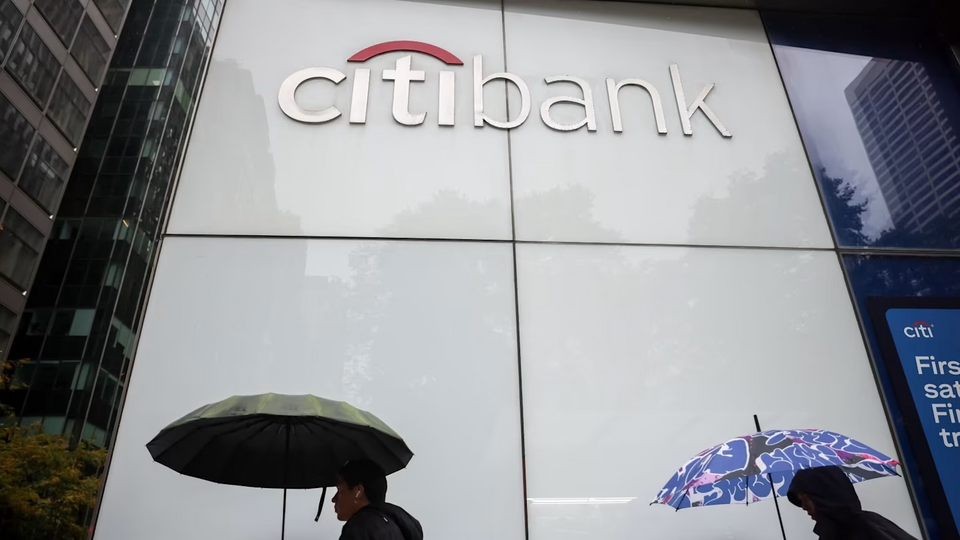
Tại Bank of America, CEO Brian Moynihan cho biết ngân hàng đang hạn chế quyền truy cập của các tác nhân AI vào tài khoản tiền gửi của khách hàng, đồng thời xem xét trách nhiệm pháp lý khi AI khởi tạo lệnh thanh toán. CEO JPMorgan Chase Jamie Dimon cũng tuyên bố ngân hàng không muốn các tác nhân bên ngoài tự do truy cập hệ thống vì điều đó có thể gây rủi ro cho cả khách hàng lẫn ngân hàng.
Trong báo cáo ngày 27/09/2026, Torsten Slok, nhà kinh tế trưởng của Apollo, cảnh báo các công cụ như Muse của Meta có thể chuyển tiền từ tài khoản thanh toán tại ngân hàng, vốn có lãi suất trung bình khoảng 0,1%/năm ở Mỹ, sang những tài khoản trả lãi từ 3,3% đến 5%/năm. Nếu nhiều hộ gia đình cùng sử dụng AI để tối ưu lợi nhuận tiền mặt, ngân hàng có thể mất một phần nguồn tiền gửi chi phí thấp dùng để cấp tín dụng.
Một số bài viết dẫn ước tính khoảng 1.600 tỷ USD tiền gửi không hưởng lãi tại JPMorgan Chase, Bank of America và Wells Fargo có thể chịu áp lực nếu xu hướng này lan rộng. Nếu toàn bộ số tiền đó phải được trả lãi ở mức 3%/năm, chi phí lãi phát sinh sẽ vào khoảng 48 tỷ USD mỗi năm.
Đây là phép tính theo kịch bản giả định, không phải khoản chi phí mà các ngân hàng đang thực sự gánh chịu. Tiền gửi cũng không nhất thiết đồng loạt chuyển đi hoặc đều phải được trả lãi ở mức 3%.
Theo các bản tin về vấn đề này, giới ngân hàng cũng đã trao đổi với các nhà quản lý về rủi ro khi AI tham gia giao dịch tài chính. Tuy nhiên, chưa có đủ căn cứ để khẳng định Fed chính thức ủng hộ các biện pháp chặn AI của ngân hàng.
Về phía ngân hàng, một hướng ứng phó là tăng sức cạnh tranh của sản phẩm tiền gửi thông qua lãi suất và chương trình khách hàng thân thiết. Nhưng nếu AI giúp người dùng tìm kiếm và chuyển tiền sang nơi có lợi suất tốt hơn một cách nhanh chóng, các ngân hàng sẽ khó dựa vào thói quen để giữ chân khách hàng như trước.
Đây mới là nguy cơ tiềm tàng. Mức độ ảnh hưởng thực tế sẽ phụ thuộc vào tốc độ phổ biến của các tác nhân AI, khả năng kết nối an toàn với hệ thống ngân hàng và khung pháp lý điều chỉnh các giao dịch do AI thực hiện.
Theo Financial Times, Citigroup không cho phép các tác nhân AI của bên thứ ba đăng nhập tài khoản hoặc trực tiếp thực hiện giao dịch trên nền tảng ngân hàng số. Khách hàng vẫn có thể cấp quyền truy cập chỉ đọc trong phạm vi giới hạn thông qua một số nhà cung cấp dịch vụ ngân hàng mở.
Tại Bank of America, CEO Brian Moynihan cho biết ngân hàng đang hạn chế quyền truy cập của các tác nhân AI vào tài khoản tiền gửi của khách hàng, đồng thời xem xét trách nhiệm pháp lý khi AI khởi tạo lệnh thanh toán. CEO JPMorgan Chase Jamie Dimon cũng tuyên bố ngân hàng không muốn các tác nhân bên ngoài tự do truy cập hệ thống vì điều đó có thể gây rủi ro cho cả khách hàng lẫn ngân hàng.
AI có thể khiến ngân hàng mất nguồn vốn giá rẻ
Mối lo không chỉ nằm ở khả năng AI thực hiện giao dịch sai. Các tác nhân AI có thể giúp người dùng so sánh lãi suất, tìm tài khoản sinh lời tốt hơn và tự động điều chuyển tiền nhàn rỗi.Trong báo cáo ngày 27/09/2026, Torsten Slok, nhà kinh tế trưởng của Apollo, cảnh báo các công cụ như Muse của Meta có thể chuyển tiền từ tài khoản thanh toán tại ngân hàng, vốn có lãi suất trung bình khoảng 0,1%/năm ở Mỹ, sang những tài khoản trả lãi từ 3,3% đến 5%/năm. Nếu nhiều hộ gia đình cùng sử dụng AI để tối ưu lợi nhuận tiền mặt, ngân hàng có thể mất một phần nguồn tiền gửi chi phí thấp dùng để cấp tín dụng.
Một số bài viết dẫn ước tính khoảng 1.600 tỷ USD tiền gửi không hưởng lãi tại JPMorgan Chase, Bank of America và Wells Fargo có thể chịu áp lực nếu xu hướng này lan rộng. Nếu toàn bộ số tiền đó phải được trả lãi ở mức 3%/năm, chi phí lãi phát sinh sẽ vào khoảng 48 tỷ USD mỗi năm.
Đây là phép tính theo kịch bản giả định, không phải khoản chi phí mà các ngân hàng đang thực sự gánh chịu. Tiền gửi cũng không nhất thiết đồng loạt chuyển đi hoặc đều phải được trả lãi ở mức 3%.
Bài toán chưa chỉ nằm ở công nghệ
Bank of America đang xem xét cách xác định trách nhiệm khi khách hàng ủy quyền cho AI thực hiện thanh toán. JPMorgan nhấn mạnh rủi ro khi cho phép tác nhân bên ngoài truy cập hệ thống. Những vấn đề này cho thấy việc sử dụng AI để quản lý tiền cần có cơ chế xác thực, giới hạn quyền truy cập và quy định rõ ai chịu trách nhiệm khi xảy ra sai sót.Theo các bản tin về vấn đề này, giới ngân hàng cũng đã trao đổi với các nhà quản lý về rủi ro khi AI tham gia giao dịch tài chính. Tuy nhiên, chưa có đủ căn cứ để khẳng định Fed chính thức ủng hộ các biện pháp chặn AI của ngân hàng.
Về phía ngân hàng, một hướng ứng phó là tăng sức cạnh tranh của sản phẩm tiền gửi thông qua lãi suất và chương trình khách hàng thân thiết. Nhưng nếu AI giúp người dùng tìm kiếm và chuyển tiền sang nơi có lợi suất tốt hơn một cách nhanh chóng, các ngân hàng sẽ khó dựa vào thói quen để giữ chân khách hàng như trước.
Đây mới là nguy cơ tiềm tàng. Mức độ ảnh hưởng thực tế sẽ phụ thuộc vào tốc độ phổ biến của các tác nhân AI, khả năng kết nối an toàn với hệ thống ngân hàng và khung pháp lý điều chỉnh các giao dịch do AI thực hiện.