

Sasha✔
Writer
Hàng ngàn ngân hàng và tổ chức tín dụng tại Mỹ có thể cùng nhau theo đuổi các khiếu nại về phí Apple Pay sau khi một thẩm phán liên bang chấp thuận cho vụ kiện chống độc quyền của họ được tiến hành dưới hình thức vụ kiện tập thể.
Khởi tố theo hình thức kiện tập thể
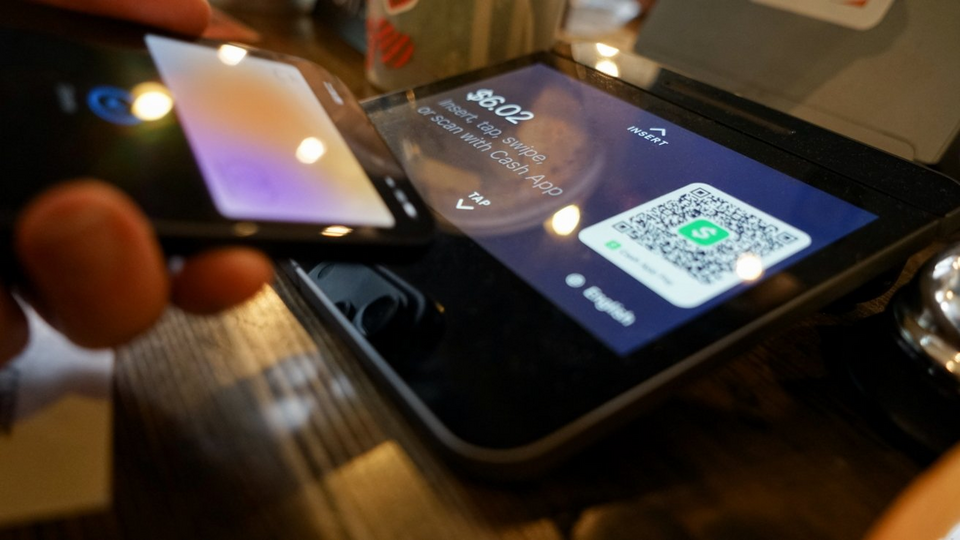
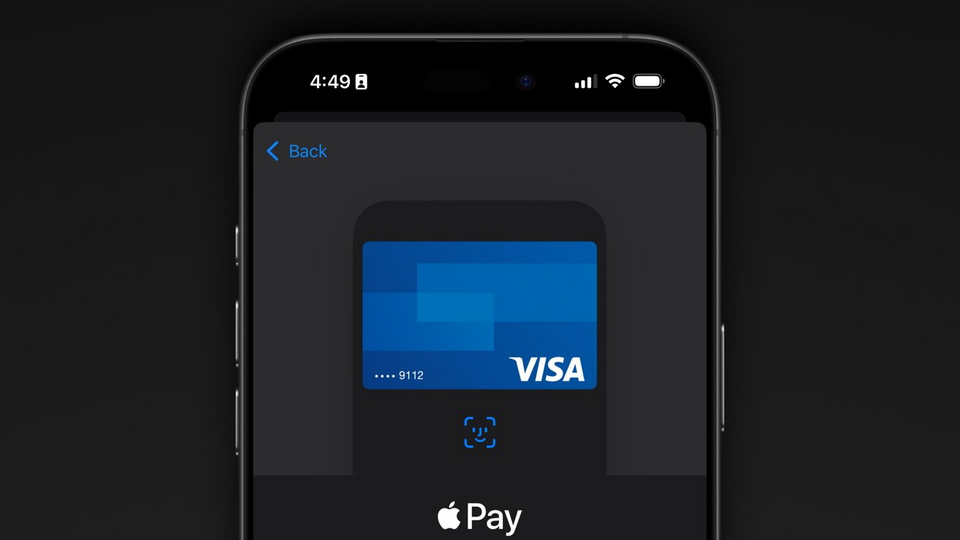
Các tổ chức tài chính này cáo buộc Apple ngăn chặn các ví thanh toán chạm (tap-to-pay) của đối thủ cạnh tranh trên iPhone, đồng thời thu phí giao dịch từ các đơn vị phát hành thẻ. Họ lập luận rằng Apple có thể áp đặt các khoản phí này vì các ví đối thủ không thể cạnh tranh trong mảng thanh toán không tiếp xúc trên iPhone.
Thẩm phán Jeffrey White đã chấp thuận hình thức kiện tập thể vào ngày 23/9 và bác bỏ nỗ lực của Apple nhằm loại bỏ chuyên gia về thiệt hại tài chính của phía nguyên đơn. Phán quyết này chưa đưa ra kết luận về việc liệu Apple có vi phạm luật chống độc quyền hay phải bồi thường tiền cho các đơn vị phát hành thẻ hay không.
Theo đơn kiện của các tổ chức tín dụng, các đơn vị phát hành thẻ phải trả cho Apple 0,15% giá trị các giao dịch mua sắm bằng thẻ tín dụng qua Apple Pay và nửa xu cho mỗi giao dịch thẻ ghi nợ. Ví dụ, một giao dịch mua sắm trị giá 100 USD bằng thẻ tín dụng qua Apple Pay sẽ khiến đơn vị phát hành thẻ tốn 15 xu tiền phí Apple Pay.
Affinity Credit Union, GreenState Credit Union và Consumers Co-op Credit Union đã đệ đơn kiện vào năm 2022. Họ lập luận rằng Apple sẽ không thể duy trì mức phí Apple Pay hiện tại nếu có sự cạnh tranh thực sự, đồng thời dẫn chứng các ví trên Android không thu phí giao dịch từ đơn vị phát hành thẻ.
Vụ kiện cáo buộc Apple ngăn chặn các ví đối thủ sử dụng phần cứng thanh toán không tiếp xúc của iPhone, khiến Apple Pay trở thành lựa chọn duy nhất cho các giao dịch thẻ theo hình thức chạm để thanh toán. Các tổ chức tín dụng cho rằng việc thiếu cạnh tranh đã cho phép Apple thu mức phí cao bất hợp lý; họ yêu cầu được hoàn lại khoản phí này cũng như đòi hỏi thay đổi các hành vi bị khiếu nại.
Trước đó, Apple đã cố gắng yêu cầu bác bỏ vụ kiện. Một phán quyết năm 2023 đã cho phép tiếp tục xem xét cáo buộc độc quyền, trong khi bác bỏ một cáo buộc riêng biệt cho rằng Apple đã ép buộc người dùng sử dụng Apple Pay cùng với thiết bị iOS một cách bất hợp pháp.
Hàng ngàn đơn vị phát hành thẻ có thể cùng theo đuổi vụ kiện
Nhóm nguyên đơn trong vụ kiện tập thể này bao gồm các tổ chức tại Mỹ đã phát hành thẻ có hỗ trợ Apple Pay và trả phí cho Apple đối với giao dịch thực hiện bằng thẻ đó. Phía nguyên đơn ước tính có hàng ngàn ngân hàng và tổ chức tín dụng đủ điều kiện tham gia.
Apple không phản đối việc nhóm nguyên đơn được đề xuất có quy mô đủ lớn để đáp ứng yêu cầu về số lượng thành viên nhằm được công nhận là vụ kiện tập thể. Thẩm phán Jeffrey White nhận định rằng tòa án có thể giải quyết các vấn đề then chốt cho toàn bộ nhóm nguyên đơn thay vì xử lý riêng lẻ cho từng tổ chức phát hành thẻ.
Các vấn đề này bao gồm việc liệu Apple có nắm giữ quyền lực độc quyền, gây tổn hại đến cạnh tranh và áp đặt các khoản phí gây thiệt hại cho các tổ chức phát hành thẻ hay không. Mức phí đồng nhất mà Apple áp dụng cho các giao dịch thẻ tín dụng và thẻ ghi nợ cũng có thể cung cấp cơ sở chung để tính toán các khoản thu vượt mức (nếu có), trong trường hợp các tổ chức phát hành thẻ chứng minh được lập luận của mình.
Phán quyết này cũng cho phép Christopher Vellturo – chuyên gia về xác định thiệt hại của phía nguyên đơn – được đưa ra lời khai. Ông Christopher Vellturo so sánh mức phí mà Apple thu từ các tổ chức phát hành thẻ với mức phí bằng 0 (mà ông cho là mức phí của các ví điện tử đối thủ), sau đó sử dụng chênh lệch này để ước tính số tiền mà các thành viên trong nhóm nguyên đơn có thể đã phải trả cao hơn mức cần thiết.
Apple đã phản đối phương pháp luận của ông Christopher Vellturo và yêu cầu tòa án loại bỏ lời khai của ông. Tuy nhiên, thẩm phán Jeffrey White cho rằng những phản đối của Apple chỉ liên quan đến mức độ thuyết phục của bản phân tích; do đó, công ty vẫn có quyền bác bỏ các giả định và kết luận của chuyên gia này trong quá trình tiếp tục vụ kiện.
Quyền truy cập tính năng thanh toán một chạm (tap-to-pay) trên iPhone đã thay đổi kể từ khi vụ kiện bắt đầu.
Các hạn chế của Apple đã có sự thay đổi kể từ khi các hợp tác xã tín dụng đệ đơn kiện. Bắt đầu với phiên bản iOS 18.1 vào năm 2024, các ứng dụng của bên thứ ba đủ điều kiện có thể xử lý thanh toán không tiếp xúc trên iPhone mà không cần thông qua Apple Pay. Đồng thời, người dùng có thể chọn một ứng dụng phù hợp làm mặc định cho các giao dịch không tiếp xúc.
Theo tài liệu của Apple, các nhà phát triển vẫn cần sự chấp thuận từ công ty và phải ký kết thỏa thuận thương mại bao gồm các khoản phí nền tảng tương ứng. Các khoản phí dành cho nhà phát triển này tách biệt với phí giao dịch Apple Pay đang bị tranh chấp trong vụ kiện.
Phán quyết ngày 23 tháng 9 cho phép các tổ chức phát hành thẻ cùng theo đuổi các yêu cầu của mình, bao gồm cả đề nghị thay đổi các quy trình hoạt động của Apple. Việc mở rộng quyền truy cập NFC có thể ảnh hưởng đến các thay đổi cần thiết trong tương lai, nhưng nó không giải quyết được các khiếu nại về những khoản phí đã thanh toán trước đó, cũng như không xác định liệu các khoản phí này có vi phạm pháp luật hay không.
Khởi tố theo hình thức kiện tập thể
Các tổ chức tài chính này cáo buộc Apple ngăn chặn các ví thanh toán chạm (tap-to-pay) của đối thủ cạnh tranh trên iPhone, đồng thời thu phí giao dịch từ các đơn vị phát hành thẻ. Họ lập luận rằng Apple có thể áp đặt các khoản phí này vì các ví đối thủ không thể cạnh tranh trong mảng thanh toán không tiếp xúc trên iPhone.
Thẩm phán Jeffrey White đã chấp thuận hình thức kiện tập thể vào ngày 23/9 và bác bỏ nỗ lực của Apple nhằm loại bỏ chuyên gia về thiệt hại tài chính của phía nguyên đơn. Phán quyết này chưa đưa ra kết luận về việc liệu Apple có vi phạm luật chống độc quyền hay phải bồi thường tiền cho các đơn vị phát hành thẻ hay không.
Theo đơn kiện của các tổ chức tín dụng, các đơn vị phát hành thẻ phải trả cho Apple 0,15% giá trị các giao dịch mua sắm bằng thẻ tín dụng qua Apple Pay và nửa xu cho mỗi giao dịch thẻ ghi nợ. Ví dụ, một giao dịch mua sắm trị giá 100 USD bằng thẻ tín dụng qua Apple Pay sẽ khiến đơn vị phát hành thẻ tốn 15 xu tiền phí Apple Pay.
Affinity Credit Union, GreenState Credit Union và Consumers Co-op Credit Union đã đệ đơn kiện vào năm 2022. Họ lập luận rằng Apple sẽ không thể duy trì mức phí Apple Pay hiện tại nếu có sự cạnh tranh thực sự, đồng thời dẫn chứng các ví trên Android không thu phí giao dịch từ đơn vị phát hành thẻ.
Vụ kiện cáo buộc Apple ngăn chặn các ví đối thủ sử dụng phần cứng thanh toán không tiếp xúc của iPhone, khiến Apple Pay trở thành lựa chọn duy nhất cho các giao dịch thẻ theo hình thức chạm để thanh toán. Các tổ chức tín dụng cho rằng việc thiếu cạnh tranh đã cho phép Apple thu mức phí cao bất hợp lý; họ yêu cầu được hoàn lại khoản phí này cũng như đòi hỏi thay đổi các hành vi bị khiếu nại.
Trước đó, Apple đã cố gắng yêu cầu bác bỏ vụ kiện. Một phán quyết năm 2023 đã cho phép tiếp tục xem xét cáo buộc độc quyền, trong khi bác bỏ một cáo buộc riêng biệt cho rằng Apple đã ép buộc người dùng sử dụng Apple Pay cùng với thiết bị iOS một cách bất hợp pháp.
Hàng ngàn đơn vị phát hành thẻ có thể cùng theo đuổi vụ kiện
Nhóm nguyên đơn trong vụ kiện tập thể này bao gồm các tổ chức tại Mỹ đã phát hành thẻ có hỗ trợ Apple Pay và trả phí cho Apple đối với giao dịch thực hiện bằng thẻ đó. Phía nguyên đơn ước tính có hàng ngàn ngân hàng và tổ chức tín dụng đủ điều kiện tham gia.
Apple không phản đối việc nhóm nguyên đơn được đề xuất có quy mô đủ lớn để đáp ứng yêu cầu về số lượng thành viên nhằm được công nhận là vụ kiện tập thể. Thẩm phán Jeffrey White nhận định rằng tòa án có thể giải quyết các vấn đề then chốt cho toàn bộ nhóm nguyên đơn thay vì xử lý riêng lẻ cho từng tổ chức phát hành thẻ.
Các vấn đề này bao gồm việc liệu Apple có nắm giữ quyền lực độc quyền, gây tổn hại đến cạnh tranh và áp đặt các khoản phí gây thiệt hại cho các tổ chức phát hành thẻ hay không. Mức phí đồng nhất mà Apple áp dụng cho các giao dịch thẻ tín dụng và thẻ ghi nợ cũng có thể cung cấp cơ sở chung để tính toán các khoản thu vượt mức (nếu có), trong trường hợp các tổ chức phát hành thẻ chứng minh được lập luận của mình.
Phán quyết này cũng cho phép Christopher Vellturo – chuyên gia về xác định thiệt hại của phía nguyên đơn – được đưa ra lời khai. Ông Christopher Vellturo so sánh mức phí mà Apple thu từ các tổ chức phát hành thẻ với mức phí bằng 0 (mà ông cho là mức phí của các ví điện tử đối thủ), sau đó sử dụng chênh lệch này để ước tính số tiền mà các thành viên trong nhóm nguyên đơn có thể đã phải trả cao hơn mức cần thiết.
Apple đã phản đối phương pháp luận của ông Christopher Vellturo và yêu cầu tòa án loại bỏ lời khai của ông. Tuy nhiên, thẩm phán Jeffrey White cho rằng những phản đối của Apple chỉ liên quan đến mức độ thuyết phục của bản phân tích; do đó, công ty vẫn có quyền bác bỏ các giả định và kết luận của chuyên gia này trong quá trình tiếp tục vụ kiện.
Quyền truy cập tính năng thanh toán một chạm (tap-to-pay) trên iPhone đã thay đổi kể từ khi vụ kiện bắt đầu.
Các hạn chế của Apple đã có sự thay đổi kể từ khi các hợp tác xã tín dụng đệ đơn kiện. Bắt đầu với phiên bản iOS 18.1 vào năm 2024, các ứng dụng của bên thứ ba đủ điều kiện có thể xử lý thanh toán không tiếp xúc trên iPhone mà không cần thông qua Apple Pay. Đồng thời, người dùng có thể chọn một ứng dụng phù hợp làm mặc định cho các giao dịch không tiếp xúc.
Theo tài liệu của Apple, các nhà phát triển vẫn cần sự chấp thuận từ công ty và phải ký kết thỏa thuận thương mại bao gồm các khoản phí nền tảng tương ứng. Các khoản phí dành cho nhà phát triển này tách biệt với phí giao dịch Apple Pay đang bị tranh chấp trong vụ kiện.
Phán quyết ngày 23 tháng 9 cho phép các tổ chức phát hành thẻ cùng theo đuổi các yêu cầu của mình, bao gồm cả đề nghị thay đổi các quy trình hoạt động của Apple. Việc mở rộng quyền truy cập NFC có thể ảnh hưởng đến các thay đổi cần thiết trong tương lai, nhưng nó không giải quyết được các khiếu nại về những khoản phí đã thanh toán trước đó, cũng như không xác định liệu các khoản phí này có vi phạm pháp luật hay không.