

Bùi Minh Nhật✔
Intern Writer
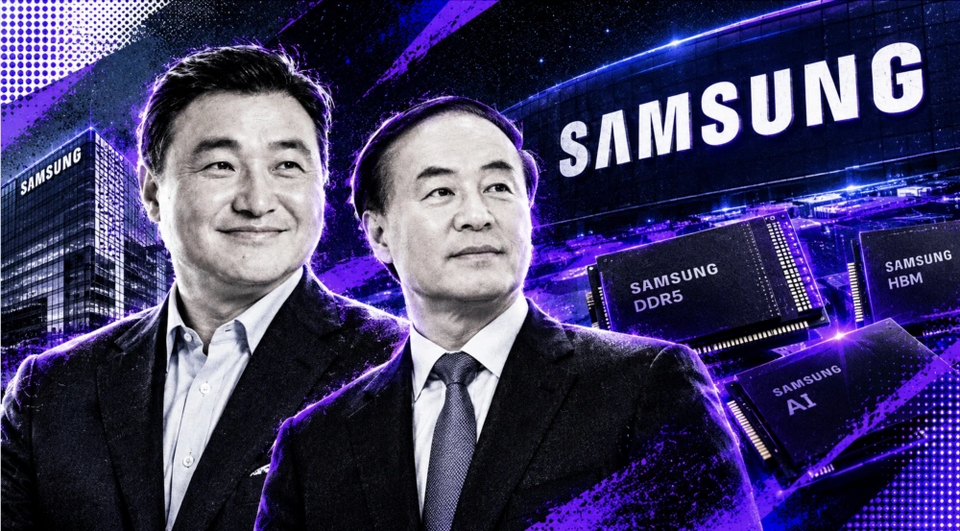
Vào ngày 29 tháng 10 theo giờ địa phương tại Hàn Quốc, Samsung Electronics chính thức công bố báo cáo tài chính quý 3 năm 2026.
Nhờ các khoản đầu tư khổng lồ vào cơ sở hạ tầng trí tuệ nhân tạo và nhu cầu liên tục tăng cao đối với chip AI, doanh thu hợp nhất của công ty trong quý đạt 145,52 tỷ USD (195,25 nghìn tỷ won Hàn Quốc), tăng 13,9% so với quý trước và 126,9% so với cùng kỳ năm ngoái.
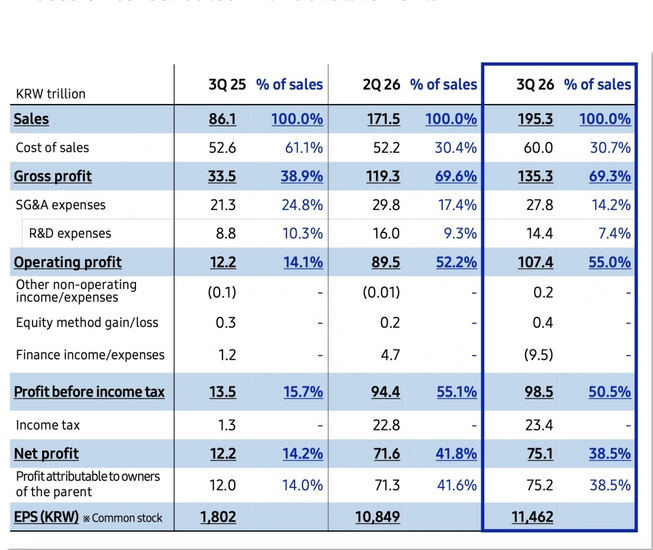
Lợi nhuận hoạt động đạt 80,07 tỷ USD (107,44 nghìn tỷ won), tăng 20,1% so với quý trước và tăng mạnh 783,1% so với cùng kỳ năm ngoái, đạt tỷ suất lợi nhuận hoạt động 55,0%, trở thành công ty đầu tiên tại Hàn Quốc vượt mốc 100 nghìn tỷ won lợi nhuận hoạt động trong một quý.
Lợi nhuận ròng đạt 56 tỷ USD (75,14 nghìn tỷ won), tăng 514,6% so với cùng kỳ năm ngoái.
Đồng thời, hội đồng quản trị của công ty đã phê duyệt khoản cổ tức tiền mặt trị giá 22,36 tỷ đô la Mỹ (30 nghìn tỷ won) như một phần trong kế hoạch hoàn trả cổ đông hàng năm từ 67,08 tỷ đô la Mỹ đến 82 tỷ đô la Mỹ (90 nghìn tỷ đến 110 nghìn tỷ won).
Doanh thu của bộ phận DS đạt 109,63 tỷ USD (147,1 nghìn tỷ KRW), tăng đáng kể so với 24,67 tỷ USD (33,1 nghìn tỷ KRW) trong quý 3 năm 2025 và 95,03 tỷ USD (127,5 nghìn tỷ KRW) trong quý 2. Lợi nhuận hoạt động đạt 79,37 tỷ USD (106,5 nghìn tỷ KRW), vượt xa 5,22 tỷ USD (7,0 nghìn tỷ KRW) trong quý 3 năm 2025 và 66,5 tỷ USD (89,2 nghìn tỷ KRW) trong quý 2.
Trong đó, doanh thu từ dịch vụ lưu trữ đạt 104,9 tỷ USD (140,7 nghìn tỷ won Hàn Quốc), tăng đáng kể so với 19,9 tỷ USD (26,7 nghìn tỷ won Hàn Quốc) trong quý 3 năm 2025 và 90,03 tỷ USD (120,8 nghìn tỷ won Hàn Quốc) trong quý 2.
Đối mặt với năng lực sản xuất hạn chế, công ty đã ưu tiên đảm bảo nguồn cung các sản phẩm liên quan đến trí tuệ nhân tạo và cải thiện lợi nhuận bằng cách điều chỉnh cơ cấu sản phẩm. Khi nhu cầu về máy chủ tăng lên, giá chip lưu trữ nhìn chung cũng tăng theo. Bộ nhớ băng thông cao ( HBM) của Samsung Electronics ...Khi doanh số bán sản phẩm mở rộng, nhu cầu về ổ cứng thể rắn (SSD) cho máy chủ cũng tiếp tục tăng. Trong đó, HBM4 tiếp tục mở rộng doanh số nhờ tính cạnh tranh của sản phẩm, thúc đẩy tăng trưởng doanh thu mảng kinh doanh lưu trữ.
Samsung Electronics dự đoán rằng đầu tư vào cơ sở hạ tầng AI sẽ tiếp tục hỗ trợ nhu cầu bộ nhớ trong quý IV, với các nền tảng CPU và GPU thế hệ tiếp theo thúc đẩy doanh số bán các sản phẩm bộ nhớ liên quan. Sự phát triển của các dịch vụ trợ lý AI cá nhân cũng được kỳ vọng sẽ thúc đẩy doanh số SSD QLC.Nhu cầu tăng trưởng. Công ty dự định tiếp tục mở rộng doanh số bán HBM, DRAM máy chủ và SSD, đồng thời tăng nguồn cung DDR5 tốc độ cao cho máy chủ và SSD QLC.
Về xu hướng thị trường năm 2027, Samsung Electronics tin rằng khi hệ sinh thái AI tiếp tục mở rộng, đầu tư vào cơ sở hạ tầng liên quan dự kiến sẽ đạt mức cao kỷ lục. Nhu cầu về chip do AI tạo ra có thể tiếp tục vượt quá khả năng cung ứng chung của ngành, và sự căng thẳng giữa cung và cầu thậm chí có thể cao hơn so với năm 2026.
Để giải quyết xu hướng này, Samsung dự định tận dụng lợi thế công nghệ của mình, tối ưu hóa hơn nữa danh mục sản phẩm và ổn định doanh số bán hàng thông qua các hợp đồng dài hạn. Đồng thời, công ty sẽ đẩy nhanh quá trình phát triển sản phẩm mới để đảm bảo các sản phẩm có thể đáp ứng kịp thời nhu cầu của các ứng dụng trí tuệ nhân tạo.
Trong quý IV, Samsung Electronics dự kiến duy trì sản lượng và doanh số ổn định của các SoC chủ lực và cảm biến hình ảnh 200 megapixel. Đến năm 2027, công ty sẽ tiếp tục mở rộng doanh số bán SoC chủ lực và thúc đẩy việc ứng dụng cảm biến hình ảnh độ phân giải cao vào các thiết bị không phải thiết bị di động. Mảng kinh doanh gia công chip được hưởng lợi từ việc tăng doanh số bán chip HBM và mở rộng công nghệ xử lý tiên tiến, dẫn đến doanh thu và lợi nhuận được cải thiện.
Samsung Electronics tuyên bố đã nhận được nhiều bằng sáng chế về điện toán hiệu năng cao (HPC) 2 nanomet .Công ty đã nhận được các đơn đặt hàng liên quan đến mảng kinh doanh xưởng đúc chip, bao gồm cả các đơn đặt hàng từ các nhà cung cấp dịch vụ đám mây lớn. Công ty kỳ vọng doanh thu sẽ tăng trưởng hai chữ số trong quý IV và lợi nhuận sẽ tiếp tục được cải thiện, chủ yếu nhờ các sản phẩm di động mới và bộ xử lý thần kinh 4nm.Doanh số bán các sản phẩm sản xuất hàng loạt và các sản phẩm liên quan đến lưu trữ đã tăng lên.
Nhìn về năm 2027, các quy trình tiên tiến 4nm và 2nm sẽ là động lực chính thúc đẩy tăng trưởng trong ngành sản xuất chip. Với nhu cầu ngày càng tăng đối với trí tuệ nhân tạo (AI) và điện toán hiệu năng cao (HPC), Samsung cũng có kế hoạch tăng cường sản xuất tại nhà máy mới ở Taylor, Texas, để mở rộng năng lực sản xuất các quy trình tiên tiến.
Trong quý 3, doanh thu từ MX và các hoạt động kinh doanh mạng đạt 28,1 tỷ USD (37,7 nghìn tỷ won), so với 25,41 tỷ USD (34,1 nghìn tỷ won) trong quý 3 năm 2025 và 24,74 tỷ USD (33,2 nghìn tỷ won) trong quý 2 năm nay; lỗ hoạt động là 450 triệu USD (6 nghìn tỷ won), so với lợi nhuận hoạt động 2,68 tỷ USD (3,6 nghìn tỷ won) trong quý 3 năm 2025 và lỗ hoạt động 520 triệu USD (7 nghìn tỷ won) trong quý 2 năm nay.
Việc ra mắt các sản phẩm chủ lực mới như điện thoại gập đã thúc đẩy tăng trưởng doanh thu cả theo quý và so với cùng kỳ năm ngoái. Khi tỷ lệ doanh số của các mẫu điện thoại chủ lực tăng lên, lợi nhuận kinh doanh đã được cải thiện so với quý trước, nhưng hiệu quả hoạt động so với cùng kỳ năm ngoái vẫn bị ảnh hưởng bởi chi phí gia tăng.
Trong quý 4, Samsung dự định tận dụng mùa bán hàng cuối năm để tập trung quảng bá các sản phẩm cao cấp như dòng Galaxy S26, Galaxy Z Fold8 Ultra và Galaxy Z Fold8, đồng thời kiểm soát chi phí bằng cách nâng cao hiệu quả hoạt động.
Trong mảng kinh doanh mạng, lợi nhuận quý 3 giảm cả so với quý trước và so với cùng kỳ năm ngoái, do doanh số bán hàng giảm tại thị trường Bắc Mỹ và doanh thu phần mềm có biên lợi nhuận cao sụt giảm. Trong quý 4, công ty sẽ nỗ lực mở rộng doanh thu tại thị trường Bắc Mỹ, Hàn Quốc và Nhật Bản. Năm 2027, trong bối cảnh tăng trưởng đầu tư chậm lại trong ngành viễn thông, Samsung dự định thúc đẩy tăng trưởng kinh doanh bằng cách giành được các đơn đặt hàng mới.
Lợi nhuận của mảng kinh doanh màn hình cỡ nhỏ và vừa đã được cải thiện, nhờ nhu cầu về các sản phẩm di động cao cấp; trong khi đó, mảng kinh doanh màn hình cỡ lớn đã chứng kiến sự gia tăng cả về khối lượng bán hàng và doanh thu, được thúc đẩy bởi sự tăng trưởng của thị trường màn hình chơi game.
Samsung Electronics kỳ vọng mùa mua sắm cuối năm và việc ra mắt sản phẩm mới trong quý IV sẽ hỗ trợ phần nào cho mảng kinh doanh màn hình, nhưng các yếu tố bên ngoài vẫn có thể hạn chế sự cải thiện lợi nhuận.
Mảng kinh doanh tivi và thiết bị gia dụng hoạt động tương đối yếu. Doanh thu kết hợp của mảng màn hình hiển thị (VD) và thiết bị kỹ thuật số (DA) trong quý 3 đạt 10,36 tỷ USD (13,9 nghìn tỷ KRW), không thay đổi so với quý 3 năm 2025, nhưng thấp hơn so với 10,81 tỷ USD (14,5 nghìn tỷ KRW) trong quý 2; lỗ hoạt động là 150 triệu USD (0,2 nghìn tỷ KRW), lớn hơn mức lỗ 70 triệu USD (0,1 nghìn tỷ KRW) trong quý 3 năm 2025 và 70 triệu USD (0,01 nghìn tỷ KRW) trong quý 2.
Ngành kinh doanh truyền hình chịu ảnh hưởng từ sự sụt giảm nhu cầu sau các sự kiện thể thao lớn, dẫn đến doanh thu giảm, trong khi chi phí tăng cao càng làm giảm lợi nhuận. Mặc dù ngành kinh doanh thiết bị gia dụng được hưởng lợi từ việc tăng cường nỗ lực tiếp thị tại Hàn Quốc và sự tăng trưởng của dịch vụ B2B và dịch vụ đăng ký, nhưng chi phí nguyên vật liệu và hậu cần tăng cao tiếp tục gây áp lực lên lợi nhuận.
Doanh thu của Harman trong quý 3 đạt 3,21 tỷ USD (4,3 nghìn tỷ won), tăng so với 2,98 tỷ USD (4,0 nghìn tỷ won) trong quý 3 năm 2025, nhưng giảm so với 3,43 tỷ USD (4,6 nghìn tỷ won) trong quý 2; lợi nhuận hoạt động đạt 450 triệu USD (6 nghìn tỷ won), tăng so với khoảng 300 triệu USD (4 nghìn tỷ won) trong mỗi quý của hai quý trước đó.
Hoạt động kinh doanh được hưởng lợi từ doanh số bán sản phẩm âm thanh và ô tô tăng cao, cũng như khoản lợi nhuận một lần từ việc hoàn thuế nhập khẩu của Mỹ, dẫn đến lợi nhuận được cải thiện. Samsung dự định tiếp tục mở rộng mảng kinh doanh ô tô và củng cố vị thế thị trường bằng cách nâng cấp danh mục sản phẩm âm thanh của mình.
Trong quý 3, chi phí đầu tư của công ty đạt 21,61 tỷ USD (29 nghìn tỷ won), tăng 9,09 tỷ USD (12,2 nghìn tỷ won) so với quý trước và 14,76 tỷ USD (19,8 nghìn tỷ won) so với cùng kỳ năm ngoái. Trong đó, chi phí đầu tư của bộ phận DS là 20,27 tỷ USD (27,2 nghìn tỷ won) và của mảng kinh doanh màn hình là 820 triệu USD (1,1 nghìn tỷ won).
Trong ba quý đầu năm, tổng chi phí đầu tư của Samsung Electronics đạt 42,41 tỷ USD (56,9 nghìn tỷ won), tăng 18,41 tỷ USD (24,7 nghìn tỷ won) so với cùng kỳ năm ngoái. Trong đó, mảng DS chi 39,35 tỷ USD (52,8 nghìn tỷ won) và mảng kinh doanh màn hình chi 1,79 tỷ USD (2,4 nghìn tỷ won).
Samsung Electronics dự kiến chi tiêu vốn cho cả năm 2026 sẽ đạt 62,9 tỷ USD (84,4 nghìn tỷ won), trong đó khoảng 57,24 tỷ USD (76,8 nghìn tỷ won) đến từ mảng DS và khoảng 2,91 tỷ USD (3,9 nghìn tỷ won) đến từ mảng kinh doanh màn hình.
Về lợi nhuận cho cổ đông, Samsung Electronics đã trả cổ tức tiền mặt là 3,43 đô la Mỹ (4.601 won) mỗi cổ phiếu cho cả cổ đông phổ thông và cổ đông ưu đãi trong quý 3, nâng tổng cổ tức tiền mặt lên 22,36 tỷ đô la Mỹ (30 nghìn tỷ won).
Công ty dự kiến tổng lợi nhuận cho cổ đông trong cả năm 2026 sẽ nằm trong khoảng từ 67,08 tỷ USD đến 82 tỷ USD (90 nghìn tỷ đến 110 nghìn tỷ won). Trong đó, lợi nhuận dự kiến hoặc đã đạt được ước tính khoảng 26,1 tỷ USD (35 nghìn tỷ won), phần còn lại khoảng 41 tỷ USD đến 55,9 tỷ USD (55 nghìn tỷ đến 75 nghìn tỷ won) sẽ được hiện thực hóa chủ yếu thông qua việc mua lại và hủy bỏ cổ phiếu quy mô lớn, cũng như cổ tức tiền mặt.
Samsung Electronics cũng tuyên bố sẽ theo dõi sự chênh lệch giá giữa cổ phiếu phổ thông và cổ phiếu ưu đãi, đồng thời điều chỉnh tỷ lệ cổ phiếu ưu đãi trong chương trình mua lại cổ phiếu dựa trên điều kiện thị trường. Giai đoạn tiếp theo của chính sách hoàn trả cổ đông, số tiền hoàn trả cuối cùng và các phương án cụ thể cho số tiền còn lại sẽ được quyết định và công bố tại cuộc họp hội đồng quản trị dự kiến diễn ra vào cuối tháng 1 năm 2027.
Đối với Samsung Electronics, thách thức tiếp theo là tận dụng nhu cầu về chip nhớ được thúc đẩy bởi các khoản đầu tư vào cơ sở hạ tầng AI, đồng thời giải quyết tác động của chi phí chip cao đối với mảng kinh doanh điện tử tiêu dùng. Liệu nhu cầu về AI có tiếp tục tăng trưởng hay không, và liệu mảng kinh doanh điện thoại di động và thiết bị gia dụng có thể dần cải thiện lợi nhuận hay không, sẽ là những yếu tố quan trọng cần theo dõi để đánh giá hiệu quả hoạt động của công ty trong tương lai.
Nhờ các khoản đầu tư khổng lồ vào cơ sở hạ tầng trí tuệ nhân tạo và nhu cầu liên tục tăng cao đối với chip AI, doanh thu hợp nhất của công ty trong quý đạt 145,52 tỷ USD (195,25 nghìn tỷ won Hàn Quốc), tăng 13,9% so với quý trước và 126,9% so với cùng kỳ năm ngoái.
Lợi nhuận hoạt động đạt 80,07 tỷ USD (107,44 nghìn tỷ won), tăng 20,1% so với quý trước và tăng mạnh 783,1% so với cùng kỳ năm ngoái, đạt tỷ suất lợi nhuận hoạt động 55,0%, trở thành công ty đầu tiên tại Hàn Quốc vượt mốc 100 nghìn tỷ won lợi nhuận hoạt động trong một quý.
Lợi nhuận ròng đạt 56 tỷ USD (75,14 nghìn tỷ won), tăng 514,6% so với cùng kỳ năm ngoái.
Đồng thời, hội đồng quản trị của công ty đã phê duyệt khoản cổ tức tiền mặt trị giá 22,36 tỷ đô la Mỹ (30 nghìn tỷ won) như một phần trong kế hoạch hoàn trả cổ đông hàng năm từ 67,08 tỷ đô la Mỹ đến 82 tỷ đô la Mỹ (90 nghìn tỷ đến 110 nghìn tỷ won).
Tình trạng thiếu chip nhớ có thể tiếp diễn đến năm 2027
Lợi nhuận quý 3 của Samsung Electronics tăng mạnh, chủ yếu nhờ nhu cầu về chip nhớ được thúc đẩy bởi trí tuệ nhân tạo (AI).Doanh thu của bộ phận DS đạt 109,63 tỷ USD (147,1 nghìn tỷ KRW), tăng đáng kể so với 24,67 tỷ USD (33,1 nghìn tỷ KRW) trong quý 3 năm 2025 và 95,03 tỷ USD (127,5 nghìn tỷ KRW) trong quý 2. Lợi nhuận hoạt động đạt 79,37 tỷ USD (106,5 nghìn tỷ KRW), vượt xa 5,22 tỷ USD (7,0 nghìn tỷ KRW) trong quý 3 năm 2025 và 66,5 tỷ USD (89,2 nghìn tỷ KRW) trong quý 2.
Trong đó, doanh thu từ dịch vụ lưu trữ đạt 104,9 tỷ USD (140,7 nghìn tỷ won Hàn Quốc), tăng đáng kể so với 19,9 tỷ USD (26,7 nghìn tỷ won Hàn Quốc) trong quý 3 năm 2025 và 90,03 tỷ USD (120,8 nghìn tỷ won Hàn Quốc) trong quý 2.
Đối mặt với năng lực sản xuất hạn chế, công ty đã ưu tiên đảm bảo nguồn cung các sản phẩm liên quan đến trí tuệ nhân tạo và cải thiện lợi nhuận bằng cách điều chỉnh cơ cấu sản phẩm. Khi nhu cầu về máy chủ tăng lên, giá chip lưu trữ nhìn chung cũng tăng theo. Bộ nhớ băng thông cao ( HBM) của Samsung Electronics ...Khi doanh số bán sản phẩm mở rộng, nhu cầu về ổ cứng thể rắn (SSD) cho máy chủ cũng tiếp tục tăng. Trong đó, HBM4 tiếp tục mở rộng doanh số nhờ tính cạnh tranh của sản phẩm, thúc đẩy tăng trưởng doanh thu mảng kinh doanh lưu trữ.
Samsung Electronics dự đoán rằng đầu tư vào cơ sở hạ tầng AI sẽ tiếp tục hỗ trợ nhu cầu bộ nhớ trong quý IV, với các nền tảng CPU và GPU thế hệ tiếp theo thúc đẩy doanh số bán các sản phẩm bộ nhớ liên quan. Sự phát triển của các dịch vụ trợ lý AI cá nhân cũng được kỳ vọng sẽ thúc đẩy doanh số SSD QLC.Nhu cầu tăng trưởng. Công ty dự định tiếp tục mở rộng doanh số bán HBM, DRAM máy chủ và SSD, đồng thời tăng nguồn cung DDR5 tốc độ cao cho máy chủ và SSD QLC.
Về xu hướng thị trường năm 2027, Samsung Electronics tin rằng khi hệ sinh thái AI tiếp tục mở rộng, đầu tư vào cơ sở hạ tầng liên quan dự kiến sẽ đạt mức cao kỷ lục. Nhu cầu về chip do AI tạo ra có thể tiếp tục vượt quá khả năng cung ứng chung của ngành, và sự căng thẳng giữa cung và cầu thậm chí có thể cao hơn so với năm 2026.
Để giải quyết xu hướng này, Samsung dự định tận dụng lợi thế công nghệ của mình, tối ưu hóa hơn nữa danh mục sản phẩm và ổn định doanh số bán hàng thông qua các hợp đồng dài hạn. Đồng thời, công ty sẽ đẩy nhanh quá trình phát triển sản phẩm mới để đảm bảo các sản phẩm có thể đáp ứng kịp thời nhu cầu của các ứng dụng trí tuệ nhân tạo.
Cải tiến trong sản xuất quy trình tiên tiến
Ngoài mảng kinh doanh lưu trữ, Samsung Electronics còn sở hữu hệ thống LSI.và xưởng đúc waferTình hình kinh doanh cũng được cải thiện. Tăng trưởng doanh thu trong mảng hệ thống LSI quý III chủ yếu đến từ việc ra mắt các thiết bị mới trong nửa cuối năm, thúc đẩy sản xuất hàng loạt SoC và cảm biến hình ảnh. Công ty cũng đã giành được các dự án SoC tùy chỉnh bằng cách mở rộng quan hệ đối tác với khách hàng.Trong quý IV, Samsung Electronics dự kiến duy trì sản lượng và doanh số ổn định của các SoC chủ lực và cảm biến hình ảnh 200 megapixel. Đến năm 2027, công ty sẽ tiếp tục mở rộng doanh số bán SoC chủ lực và thúc đẩy việc ứng dụng cảm biến hình ảnh độ phân giải cao vào các thiết bị không phải thiết bị di động. Mảng kinh doanh gia công chip được hưởng lợi từ việc tăng doanh số bán chip HBM và mở rộng công nghệ xử lý tiên tiến, dẫn đến doanh thu và lợi nhuận được cải thiện.
Samsung Electronics tuyên bố đã nhận được nhiều bằng sáng chế về điện toán hiệu năng cao (HPC) 2 nanomet .Công ty đã nhận được các đơn đặt hàng liên quan đến mảng kinh doanh xưởng đúc chip, bao gồm cả các đơn đặt hàng từ các nhà cung cấp dịch vụ đám mây lớn. Công ty kỳ vọng doanh thu sẽ tăng trưởng hai chữ số trong quý IV và lợi nhuận sẽ tiếp tục được cải thiện, chủ yếu nhờ các sản phẩm di động mới và bộ xử lý thần kinh 4nm.Doanh số bán các sản phẩm sản xuất hàng loạt và các sản phẩm liên quan đến lưu trữ đã tăng lên.
Nhìn về năm 2027, các quy trình tiên tiến 4nm và 2nm sẽ là động lực chính thúc đẩy tăng trưởng trong ngành sản xuất chip. Với nhu cầu ngày càng tăng đối với trí tuệ nhân tạo (AI) và điện toán hiệu năng cao (HPC), Samsung cũng có kế hoạch tăng cường sản xuất tại nhà máy mới ở Taylor, Texas, để mở rộng năng lực sản xuất các quy trình tiên tiến.
Ngành kinh doanh điện thoại di động vẫn đang đối mặt với áp lực
Mặc dù mảng kinh doanh bán dẫn đang hoạt động mạnh mẽ, mảng kinh doanh điện tử tiêu dùng của Samsung Electronics vẫn tiếp tục đối mặt với áp lực về chi phí.Trong quý 3, doanh thu từ MX và các hoạt động kinh doanh mạng đạt 28,1 tỷ USD (37,7 nghìn tỷ won), so với 25,41 tỷ USD (34,1 nghìn tỷ won) trong quý 3 năm 2025 và 24,74 tỷ USD (33,2 nghìn tỷ won) trong quý 2 năm nay; lỗ hoạt động là 450 triệu USD (6 nghìn tỷ won), so với lợi nhuận hoạt động 2,68 tỷ USD (3,6 nghìn tỷ won) trong quý 3 năm 2025 và lỗ hoạt động 520 triệu USD (7 nghìn tỷ won) trong quý 2 năm nay.
Việc ra mắt các sản phẩm chủ lực mới như điện thoại gập đã thúc đẩy tăng trưởng doanh thu cả theo quý và so với cùng kỳ năm ngoái. Khi tỷ lệ doanh số của các mẫu điện thoại chủ lực tăng lên, lợi nhuận kinh doanh đã được cải thiện so với quý trước, nhưng hiệu quả hoạt động so với cùng kỳ năm ngoái vẫn bị ảnh hưởng bởi chi phí gia tăng.
Trong quý 4, Samsung dự định tận dụng mùa bán hàng cuối năm để tập trung quảng bá các sản phẩm cao cấp như dòng Galaxy S26, Galaxy Z Fold8 Ultra và Galaxy Z Fold8, đồng thời kiểm soát chi phí bằng cách nâng cao hiệu quả hoạt động.
Trong mảng kinh doanh mạng, lợi nhuận quý 3 giảm cả so với quý trước và so với cùng kỳ năm ngoái, do doanh số bán hàng giảm tại thị trường Bắc Mỹ và doanh thu phần mềm có biên lợi nhuận cao sụt giảm. Trong quý 4, công ty sẽ nỗ lực mở rộng doanh thu tại thị trường Bắc Mỹ, Hàn Quốc và Nhật Bản. Năm 2027, trong bối cảnh tăng trưởng đầu tư chậm lại trong ngành viễn thông, Samsung dự định thúc đẩy tăng trưởng kinh doanh bằng cách giành được các đơn đặt hàng mới.
Tivi và thiết bị gia dụng vẫn còn gặp khó khăn về giá cả
Mảng kinh doanh màn hình của Samsung Electronics báo cáo doanh thu 5,96 tỷ USD (8 nghìn tỷ won) trong quý 3, cao hơn một chút so với 6,04 tỷ USD (8,1 nghìn tỷ won) trong quý 3 năm 2025 và 5,59 tỷ USD (7,5 nghìn tỷ won) trong quý 2. Lợi nhuận hoạt động đạt 820 triệu USD (1,1 nghìn tỷ won), cao hơn 520 triệu USD (7 nghìn tỷ won) trong quý 2 và gần bằng 890 triệu USD (1,2 nghìn tỷ won) trong quý 3 năm 2025.Lợi nhuận của mảng kinh doanh màn hình cỡ nhỏ và vừa đã được cải thiện, nhờ nhu cầu về các sản phẩm di động cao cấp; trong khi đó, mảng kinh doanh màn hình cỡ lớn đã chứng kiến sự gia tăng cả về khối lượng bán hàng và doanh thu, được thúc đẩy bởi sự tăng trưởng của thị trường màn hình chơi game.
Samsung Electronics kỳ vọng mùa mua sắm cuối năm và việc ra mắt sản phẩm mới trong quý IV sẽ hỗ trợ phần nào cho mảng kinh doanh màn hình, nhưng các yếu tố bên ngoài vẫn có thể hạn chế sự cải thiện lợi nhuận.
Mảng kinh doanh tivi và thiết bị gia dụng hoạt động tương đối yếu. Doanh thu kết hợp của mảng màn hình hiển thị (VD) và thiết bị kỹ thuật số (DA) trong quý 3 đạt 10,36 tỷ USD (13,9 nghìn tỷ KRW), không thay đổi so với quý 3 năm 2025, nhưng thấp hơn so với 10,81 tỷ USD (14,5 nghìn tỷ KRW) trong quý 2; lỗ hoạt động là 150 triệu USD (0,2 nghìn tỷ KRW), lớn hơn mức lỗ 70 triệu USD (0,1 nghìn tỷ KRW) trong quý 3 năm 2025 và 70 triệu USD (0,01 nghìn tỷ KRW) trong quý 2.
Ngành kinh doanh truyền hình chịu ảnh hưởng từ sự sụt giảm nhu cầu sau các sự kiện thể thao lớn, dẫn đến doanh thu giảm, trong khi chi phí tăng cao càng làm giảm lợi nhuận. Mặc dù ngành kinh doanh thiết bị gia dụng được hưởng lợi từ việc tăng cường nỗ lực tiếp thị tại Hàn Quốc và sự tăng trưởng của dịch vụ B2B và dịch vụ đăng ký, nhưng chi phí nguyên vật liệu và hậu cần tăng cao tiếp tục gây áp lực lên lợi nhuận.
Doanh thu của Harman trong quý 3 đạt 3,21 tỷ USD (4,3 nghìn tỷ won), tăng so với 2,98 tỷ USD (4,0 nghìn tỷ won) trong quý 3 năm 2025, nhưng giảm so với 3,43 tỷ USD (4,6 nghìn tỷ won) trong quý 2; lợi nhuận hoạt động đạt 450 triệu USD (6 nghìn tỷ won), tăng so với khoảng 300 triệu USD (4 nghìn tỷ won) trong mỗi quý của hai quý trước đó.
Hoạt động kinh doanh được hưởng lợi từ doanh số bán sản phẩm âm thanh và ô tô tăng cao, cũng như khoản lợi nhuận một lần từ việc hoàn thuế nhập khẩu của Mỹ, dẫn đến lợi nhuận được cải thiện. Samsung dự định tiếp tục mở rộng mảng kinh doanh ô tô và củng cố vị thế thị trường bằng cách nâng cấp danh mục sản phẩm âm thanh của mình.
Chi phí đầu tư tiếp tục tăng
Đáp ứng nhu cầu thị trường được thúc đẩy bởi sự phát triển cơ sở hạ tầng trí tuệ nhân tạo, Samsung Electronics tiếp tục tăng chi tiêu vốn.Công ty có kế hoạch mở rộng năng lực sản xuất và đáp ứng nhu cầu phát triển kinh doanh trung và dài hạn. Các khoản đầu tư vào chất bán dẫn chủ yếu sẽ được sử dụng để xây dựng các nhà máy sản xuất wafer mới và cơ sở hạ tầng liên quan nhằm đáp ứng nhu cầu ngày càng tăng về trí tuệ nhân tạo (AI) và điện toán hiệu năng cao (HPC); trong khi các khoản đầu tư vào mảng kinh doanh màn hình sẽ được sử dụng để nâng cấp các dây chuyền sản xuất hiện có.Trong quý 3, chi phí đầu tư của công ty đạt 21,61 tỷ USD (29 nghìn tỷ won), tăng 9,09 tỷ USD (12,2 nghìn tỷ won) so với quý trước và 14,76 tỷ USD (19,8 nghìn tỷ won) so với cùng kỳ năm ngoái. Trong đó, chi phí đầu tư của bộ phận DS là 20,27 tỷ USD (27,2 nghìn tỷ won) và của mảng kinh doanh màn hình là 820 triệu USD (1,1 nghìn tỷ won).
Trong ba quý đầu năm, tổng chi phí đầu tư của Samsung Electronics đạt 42,41 tỷ USD (56,9 nghìn tỷ won), tăng 18,41 tỷ USD (24,7 nghìn tỷ won) so với cùng kỳ năm ngoái. Trong đó, mảng DS chi 39,35 tỷ USD (52,8 nghìn tỷ won) và mảng kinh doanh màn hình chi 1,79 tỷ USD (2,4 nghìn tỷ won).
Samsung Electronics dự kiến chi tiêu vốn cho cả năm 2026 sẽ đạt 62,9 tỷ USD (84,4 nghìn tỷ won), trong đó khoảng 57,24 tỷ USD (76,8 nghìn tỷ won) đến từ mảng DS và khoảng 2,91 tỷ USD (3,9 nghìn tỷ won) đến từ mảng kinh doanh màn hình.
Về lợi nhuận cho cổ đông, Samsung Electronics đã trả cổ tức tiền mặt là 3,43 đô la Mỹ (4.601 won) mỗi cổ phiếu cho cả cổ đông phổ thông và cổ đông ưu đãi trong quý 3, nâng tổng cổ tức tiền mặt lên 22,36 tỷ đô la Mỹ (30 nghìn tỷ won).
Công ty dự kiến tổng lợi nhuận cho cổ đông trong cả năm 2026 sẽ nằm trong khoảng từ 67,08 tỷ USD đến 82 tỷ USD (90 nghìn tỷ đến 110 nghìn tỷ won). Trong đó, lợi nhuận dự kiến hoặc đã đạt được ước tính khoảng 26,1 tỷ USD (35 nghìn tỷ won), phần còn lại khoảng 41 tỷ USD đến 55,9 tỷ USD (55 nghìn tỷ đến 75 nghìn tỷ won) sẽ được hiện thực hóa chủ yếu thông qua việc mua lại và hủy bỏ cổ phiếu quy mô lớn, cũng như cổ tức tiền mặt.
Samsung Electronics cũng tuyên bố sẽ theo dõi sự chênh lệch giá giữa cổ phiếu phổ thông và cổ phiếu ưu đãi, đồng thời điều chỉnh tỷ lệ cổ phiếu ưu đãi trong chương trình mua lại cổ phiếu dựa trên điều kiện thị trường. Giai đoạn tiếp theo của chính sách hoàn trả cổ đông, số tiền hoàn trả cuối cùng và các phương án cụ thể cho số tiền còn lại sẽ được quyết định và công bố tại cuộc họp hội đồng quản trị dự kiến diễn ra vào cuối tháng 1 năm 2027.
Đối với Samsung Electronics, thách thức tiếp theo là tận dụng nhu cầu về chip nhớ được thúc đẩy bởi các khoản đầu tư vào cơ sở hạ tầng AI, đồng thời giải quyết tác động của chi phí chip cao đối với mảng kinh doanh điện tử tiêu dùng. Liệu nhu cầu về AI có tiếp tục tăng trưởng hay không, và liệu mảng kinh doanh điện thoại di động và thiết bị gia dụng có thể dần cải thiện lợi nhuận hay không, sẽ là những yếu tố quan trọng cần theo dõi để đánh giá hiệu quả hoạt động của công ty trong tương lai.