

Vũ Nguyễn✔
Writer
Ngày 15/11, Deedy Das, đối tác tại quỹ đầu tư Menlo Ventures, công bố bảng xếp hạng các công ty AI hàng đầu thế giới theo định giá và doanh thu. Danh sách cho thấy ngành AI đang hình thành những nhóm doanh nghiệp có quy mô ngày càng lớn, từ nhà phát triển mô hình, nhà cung cấp hạ tầng đến các công ty ứng dụng chuyên ngành.
Trong số 30 doanh nghiệp được thống kê, Mỹ chiếm ưu thế với 23 công ty. Trung Quốc có hai đại diện là DeepSeek và Moonshot, trong khi những cái tên còn lại đến từ Canada, Pháp, Đức, Anh và Thụy Điển.
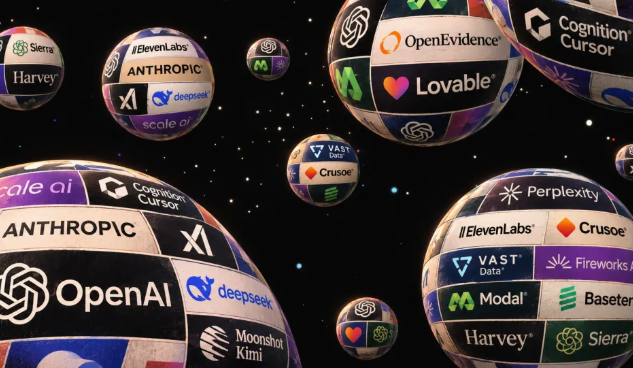
OpenAI hiện được định giá khoảng 1.250 tỷ USD, còn Anthropic đạt 965 tỷ USD. Tuy nhiên, xét về doanh thu, Anthropic đã vượt lên đối thủ.
Cuối năm 2025, doanh thu hằng năm của OpenAI đạt khoảng 20 tỷ USD, gần gấp đôi mức 9 tỷ USD của Anthropic. Nhưng đến cuối tháng 10/2026, Anthropic đã đạt 81 tỷ USD, trong khi OpenAI ghi nhận khoảng 50 tỷ USD vào cuối tháng 9. Riêng quý III, doanh thu Anthropic đạt khoảng 17 tỷ USD, so với 10 tỷ USD của OpenAI.
Anthropic cũng đang chuẩn bị IPO với mức giá dự kiến 70-78 USD/cổ phiếu, hướng tới niêm yết trên Nasdaq ngày 19/11. Nếu đạt mức giá cao nhất, định giá sau IPO của công ty có thể lên tới 1.400 tỷ USD. Trong khi đó, OpenAI dự kiến lùi kế hoạch niêm yết sang năm 2027 sau khi hoàn tất đợt gọi vốn 11 tỷ USD với định giá 1.250 tỷ USD.
Một số doanh nghiệp khác cũng đáng chú ý như Cohere của Canada, được định giá 25,5 tỷ USD; Mistral của Pháp đạt 24 tỷ USD; Helsing của Đức đạt 18 tỷ USD.
Danh sách còn ghi nhận hai thương vụ liên quan đến hệ sinh thái SpaceX. xAI được định giá 250 tỷ USD, nhưng con số này bao gồm cả mạng xã hội X, trong khi doanh thu 500 triệu USD chỉ tính riêng mảng AI. Cursor, công ty phát triển công cụ lập trình AI, có giá trị giao dịch 60 tỷ USD và doanh thu khoảng 2,6 tỷ USD, vượt qua nhiều doanh nghiệp phát triển mô hình có định giá cao hơn.
Crusoe, doanh nghiệp xây dựng trung tâm dữ liệu AI, được định giá 30,9 tỷ USD với doanh thu khoảng 2 tỷ USD. Fluidstack đạt định giá 18 tỷ USD, doanh thu dự kiến 660 triệu USD.
Ở mảng dữ liệu, VAST Data được định giá 30 tỷ USD với doanh thu khoảng 2 tỷ USD, còn Scale AI đạt định giá 29 tỷ USD và doanh thu dự kiến 1 tỷ USD.
Các nền tảng phục vụ quá trình vận hành mô hình cũng phát triển nhanh. Baseten được định giá 30 tỷ USD, Fireworks AI đạt 17,5 tỷ USD, Modal đạt 15,75 tỷ USD và fal đạt 16 tỷ USD. Đây là những doanh nghiệp giúp nhà phát triển triển khai mô hình, tối ưu chi phí tính toán và vận hành các ứng dụng AI.
Tuy nhiên, lĩnh vực này không hoàn toàn dễ kiếm lời. Các nhà cung cấp điện toán phải đầu tư lớn vào GPU và trung tâm dữ liệu, trong khi nền tảng suy luận chịu áp lực giảm giá và cạnh tranh từ những nhà cung cấp đám mây lớn.
Đáng chú ý hơn là các doanh nghiệp đi sâu vào từng ngành nghề. Harvey, nền tảng AI dành cho luật sư, được định giá 15,5 tỷ USD và đã có mặt tại 80% trong số 100 hãng luật hàng đầu nước Mỹ. Sierra, công ty cung cấp AI chăm sóc khách hàng, đạt định giá 15,8 tỷ USD và doanh thu định kỳ hằng năm vượt 400 triệu USD. OpenEvidence, nền tảng tra cứu và nghiên cứu y khoa bằng AI, được định giá 15 tỷ USD.
Điểm chung của những doanh nghiệp này là AI không chỉ trả lời câu hỏi mà trực tiếp đảm nhận một phần công việc của luật sư, bác sĩ hoặc nhân viên chăm sóc khách hàng. Muốn làm được điều đó, sản phẩm phải hiểu quy trình chuyên môn, dữ liệu ngành và hệ thống vận hành của doanh nghiệp.
Báo cáo AI 100 năm 2026 của Leonis Capital cũng ghi nhận số công ty AI chuyên ngành trong danh sách tăng từ 28 lên 40, tập trung vào các lĩnh vực như y tế, luật và tài chính.
Khi các mô hình nền tảng ngày càng mạnh, những ứng dụng AI phổ thông sẽ dễ bị sao chép hơn. Lợi thế lâu dài có thể thuộc về các công ty sở hữu dữ liệu riêng, kiến thức chuyên ngành và khả năng tích hợp sâu vào quy trình làm việc của khách hàng.
Cuộc đua AI vì thế không chỉ còn là câu chuyện ai tạo ra mô hình thông minh nhất. Cơ hội lớn tiếp theo có thể nằm ở những doanh nghiệp biết cách biến AI thành công cụ giải quyết công việc thực tế.
Trong số 30 doanh nghiệp được thống kê, Mỹ chiếm ưu thế với 23 công ty. Trung Quốc có hai đại diện là DeepSeek và Moonshot, trong khi những cái tên còn lại đến từ Canada, Pháp, Đức, Anh và Thụy Điển.
OpenAI và Anthropic tạo khoảng cách với phần còn lại
OpenAI hiện được định giá khoảng 1.250 tỷ USD, còn Anthropic đạt 965 tỷ USD. Tuy nhiên, xét về doanh thu, Anthropic đã vượt lên đối thủ.
Cuối năm 2025, doanh thu hằng năm của OpenAI đạt khoảng 20 tỷ USD, gần gấp đôi mức 9 tỷ USD của Anthropic. Nhưng đến cuối tháng 10/2026, Anthropic đã đạt 81 tỷ USD, trong khi OpenAI ghi nhận khoảng 50 tỷ USD vào cuối tháng 9. Riêng quý III, doanh thu Anthropic đạt khoảng 17 tỷ USD, so với 10 tỷ USD của OpenAI.
Anthropic cũng đang chuẩn bị IPO với mức giá dự kiến 70-78 USD/cổ phiếu, hướng tới niêm yết trên Nasdaq ngày 19/11. Nếu đạt mức giá cao nhất, định giá sau IPO của công ty có thể lên tới 1.400 tỷ USD. Trong khi đó, OpenAI dự kiến lùi kế hoạch niêm yết sang năm 2027 sau khi hoàn tất đợt gọi vốn 11 tỷ USD với định giá 1.250 tỷ USD.
Trung Quốc và các thương vụ sáp nhập đáng chú ý
DeepSeek đứng thứ năm với định giá 89 tỷ USD, còn Moonshot đứng thứ bảy với 50 tỷ USD. Cả hai đều có doanh thu hằng năm khoảng 1 tỷ USD. Mức định giá tương ứng gấp 89 lần và 50 lần doanh thu cho thấy nhà đầu tư đang đặt nhiều kỳ vọng vào tiềm năng công nghệ và thương mại hóa trong tương lai.Một số doanh nghiệp khác cũng đáng chú ý như Cohere của Canada, được định giá 25,5 tỷ USD; Mistral của Pháp đạt 24 tỷ USD; Helsing của Đức đạt 18 tỷ USD.
Danh sách còn ghi nhận hai thương vụ liên quan đến hệ sinh thái SpaceX. xAI được định giá 250 tỷ USD, nhưng con số này bao gồm cả mạng xã hội X, trong khi doanh thu 500 triệu USD chỉ tính riêng mảng AI. Cursor, công ty phát triển công cụ lập trình AI, có giá trị giao dịch 60 tỷ USD và doanh thu khoảng 2,6 tỷ USD, vượt qua nhiều doanh nghiệp phát triển mô hình có định giá cao hơn.
Những doanh nghiệp bán hạ tầng AI cũng đang tăng trưởng mạnh
Đằng sau các mô hình AI là một thị trường hạ tầng quy mô lớn, bao gồm sức mạnh tính toán, lưu trữ dữ liệu và dịch vụ vận hành mô hình.Crusoe, doanh nghiệp xây dựng trung tâm dữ liệu AI, được định giá 30,9 tỷ USD với doanh thu khoảng 2 tỷ USD. Fluidstack đạt định giá 18 tỷ USD, doanh thu dự kiến 660 triệu USD.
Ở mảng dữ liệu, VAST Data được định giá 30 tỷ USD với doanh thu khoảng 2 tỷ USD, còn Scale AI đạt định giá 29 tỷ USD và doanh thu dự kiến 1 tỷ USD.
Các nền tảng phục vụ quá trình vận hành mô hình cũng phát triển nhanh. Baseten được định giá 30 tỷ USD, Fireworks AI đạt 17,5 tỷ USD, Modal đạt 15,75 tỷ USD và fal đạt 16 tỷ USD. Đây là những doanh nghiệp giúp nhà phát triển triển khai mô hình, tối ưu chi phí tính toán và vận hành các ứng dụng AI.
Tuy nhiên, lĩnh vực này không hoàn toàn dễ kiếm lời. Các nhà cung cấp điện toán phải đầu tư lớn vào GPU và trung tâm dữ liệu, trong khi nền tảng suy luận chịu áp lực giảm giá và cạnh tranh từ những nhà cung cấp đám mây lớn.
Ứng dụng AI chuyên ngành trở thành cơ hội mới
Một xu hướng nổi bật khác là sự phát triển của các ứng dụng AI phục vụ công việc cụ thể. Cognition, công ty đứng sau trợ lý lập trình Devin, được định giá 48 tỷ USD; ElevenLabs đạt 22 tỷ USD; Perplexity đạt 21 tỷ USD.Đáng chú ý hơn là các doanh nghiệp đi sâu vào từng ngành nghề. Harvey, nền tảng AI dành cho luật sư, được định giá 15,5 tỷ USD và đã có mặt tại 80% trong số 100 hãng luật hàng đầu nước Mỹ. Sierra, công ty cung cấp AI chăm sóc khách hàng, đạt định giá 15,8 tỷ USD và doanh thu định kỳ hằng năm vượt 400 triệu USD. OpenEvidence, nền tảng tra cứu và nghiên cứu y khoa bằng AI, được định giá 15 tỷ USD.
Điểm chung của những doanh nghiệp này là AI không chỉ trả lời câu hỏi mà trực tiếp đảm nhận một phần công việc của luật sư, bác sĩ hoặc nhân viên chăm sóc khách hàng. Muốn làm được điều đó, sản phẩm phải hiểu quy trình chuyên môn, dữ liệu ngành và hệ thống vận hành của doanh nghiệp.
Báo cáo AI 100 năm 2026 của Leonis Capital cũng ghi nhận số công ty AI chuyên ngành trong danh sách tăng từ 28 lên 40, tập trung vào các lĩnh vực như y tế, luật và tài chính.
Khi các mô hình nền tảng ngày càng mạnh, những ứng dụng AI phổ thông sẽ dễ bị sao chép hơn. Lợi thế lâu dài có thể thuộc về các công ty sở hữu dữ liệu riêng, kiến thức chuyên ngành và khả năng tích hợp sâu vào quy trình làm việc của khách hàng.
Cuộc đua AI vì thế không chỉ còn là câu chuyện ai tạo ra mô hình thông minh nhất. Cơ hội lớn tiếp theo có thể nằm ở những doanh nghiệp biết cách biến AI thành công cụ giải quyết công việc thực tế.