

Duy Linh✔
Writer
Các mạng lưới lừa đảo trên toàn cầu đang ngày càng hoạt động chuyên nghiệp, tận dụng trí tuệ nhân tạo (AI), công nghệ deepfake và cơ sở hạ tầng tiền điện tử để mở rộng quy mô gian lận, gây thiệt hại hàng chục tỷ USD mỗi năm. Trong báo cáo công bố ngày 5/11/2026, Lực lượng đặc nhiệm hành động tài chính (FATF) cảnh báo những hoạt động này đã phát triển thành một hệ sinh thái tội phạm xuyên quốc gia, với các khâu được tổ chức và phân chia rõ ràng, từ tuyển dụng, liên lạc với nạn nhân cho đến xử lý thanh toán và rửa tiền.

Báo cáo có tên 'Chống lại các dòng chảy tài chính bất hợp pháp từ đầu đến cuối liên quan đến các khu phức hợp lừa đảo' cho thấy hoạt động tội phạm không còn giới hạn trong những khu phức hợp lừa đảo được bảo vệ nghiêm ngặt. Phía sau các địa điểm này là mạng lưới hỗ trợ rộng lớn, bao gồm hoạt động tuyển dụng, dịch vụ viễn thông, trung gian thanh toán và các đầu mối rửa tiền phân tán ở nhiều khu vực.
FATF đã ghi nhận sự xuất hiện của các khu phức hợp lừa đảo hoặc những hoạt động có liên quan tại nhiều nơi trên thế giới, trải rộng khắp châu Phi, châu Âu, châu Mỹ và châu Á.
AI đang trở thành công cụ quan trọng giúp các mạng lưới này tự động hóa và mở rộng hoạt động. Các mô hình ngôn ngữ lớn, chatbot, công nghệ sao chép giọng nói và video tổng hợp cho phép tội phạm tạo dựng danh tính giả có độ tin cậy cao, điều chỉnh nội dung liên lạc theo từng ngôn ngữ, khu vực và tự động hóa quá trình tương tác với nạn nhân.
Nhờ những công nghệ này, các nhóm lừa đảo có thể giảm chi phí vận hành nhưng vẫn duy trì khả năng tiếp cận số lượng lớn mục tiêu. Đồng thời, việc giả mạo danh tính và triển khai các chiêu trò lừa đảo đầu tư ngày càng khó bị nhận diện, bởi những nội dung do AI tạo ra có thể trông giống các cuộc trò chuyện và giao dịch hợp pháp.
Một hình thức phổ biến được FATF đề cập là lừa đảo đầu tư kết hợp xây dựng quan hệ tình cảm hoặc lòng tin. Kẻ gian thường dành thời gian tiếp cận, trò chuyện và tạo dựng mối quan hệ với nạn nhân trước khi dẫn dụ họ tham gia các nền tảng giao dịch đầu tư giả mạo.
Trên những nền tảng này, các bảng điều khiển được thiết kế để hiển thị lợi nhuận không có thật, khiến nạn nhân tin rằng khoản đầu tư đang sinh lời. Khi muốn rút tiền, họ tiếp tục bị yêu cầu thanh toán các khoản phí như thuế, nâng cấp tài khoản hoặc phí rút tiền. Tuy nhiên, dù đã chuyển thêm tiền, nạn nhân vẫn không thể nhận lại khoản đầu tư ban đầu.
Để duy trì các chiến dịch, tội phạm sử dụng một hệ thống cơ sở hạ tầng đa dạng, bao gồm tài khoản mạng xã hội, dịch vụ nhắn tin, SIM số lượng lớn, tên miền, dịch vụ lưu trữ, tài nguyên điện toán đám mây và các ứng dụng giả mạo. FATF cho rằng các nhà điều tra cần tập trung xác định cách thức những dịch vụ này bị lợi dụng, thay vì mặc định coi bản thân các công nghệ và nền tảng hợp pháp là đáng ngờ.
Áp lực từ hoạt động thực thi pháp luật cũng khiến các mạng lưới lừa đảo thay đổi phương thức tổ chức. Thay vì chỉ hoạt động tại những khu phức hợp cố định, một số nhóm chuyển sang mô hình nhỏ hơn, linh hoạt và khó phát hiện hơn. Chúng có thể sử dụng căn hộ thuê, sòng bạc, quán cà phê hoặc phương tiện di chuyển làm địa điểm triển khai hoạt động.
Sự thay đổi này khiến các biện pháp ngăn chặn chỉ tập trung vào việc xác định và đột kích những địa điểm cố định không còn đủ hiệu quả. Ngay cả khi một cơ sở bị triệt phá, các hoạt động liên quan vẫn có thể tiếp tục tại những địa điểm khác.
Tuy nhiên, đây không phải là một quy trình cố định mà mọi nhóm tội phạm đều phải tuân theo. Các mạng lưới có thể bỏ qua một số giai đoạn hoặc liên tục luân chuyển tiền qua nhiều công đoạn khác nhau nhằm che giấu nguồn gốc và người kiểm soát tài sản.
Tiền thu được từ nạn nhân có thể đi qua nhiều kênh trước khi đến tay những kẻ điều hành. Các phương thức được sử dụng bao gồm tài khoản ngân hàng, người trung gian chuyển tiền, ví điện tử, dịch vụ chuyển tiền không chính thức và tài sản ảo.
Trong đó, stablecoin (tiền điện tử ổn định giá), giao dịch ngang hàng (peer-to-peer), sàn giao dịch nước ngoài và các dịch vụ chuyển tài sản giữa nhiều blockchain có thể được sử dụng để che giấu những giao dịch tiếp theo. Bên cạnh đó, hệ thống ngân hàng ngầm còn hỗ trợ thanh toán và chuyển tiền mà không cần thực hiện các giao dịch xuyên biên giới trực tiếp tương ứng.
Điều này cho thấy tiền điện tử chỉ là một thành phần trong cấu trúc rửa tiền rộng lớn hơn, chứ không phải phương thức duy nhất mà các mạng lưới lừa đảo sử dụng.
Đối với nguy cơ từ trí tuệ nhân tạo tác nhân (Agentic AI), tức các hệ thống AI có khả năng tự lập kế hoạch và thực hiện những nhiệm vụ gồm nhiều bước, báo cáo sử dụng cách diễn đạt hướng tới tương lai và khuyến nghị tiếp tục theo dõi sự phát triển của công nghệ này.
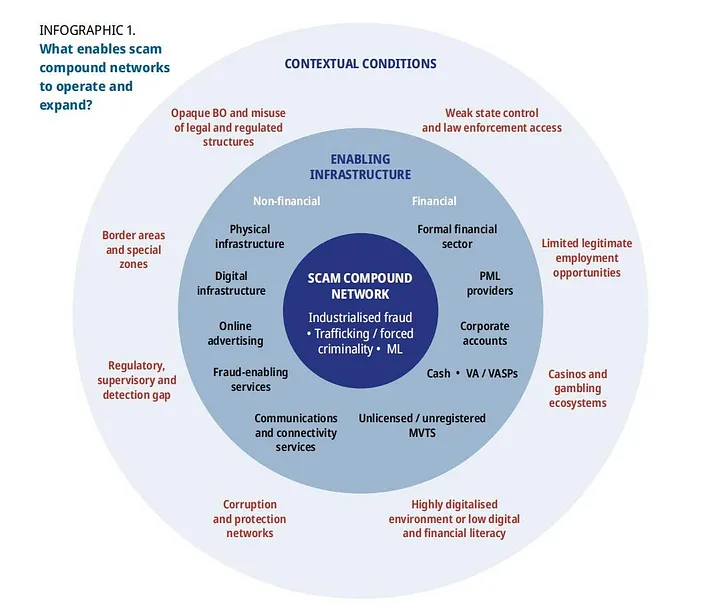
Mạng lưới phụ thuộc vào điều kiện nào và chúng có thể hoạt động ở đâu (Nguồn: Medium).
FATF cũng đề cập đến các bàn giao dịch hoạt động bên trong những khu phức hợp lừa đảo. Một cuộc điều tra blockchain đã phát hiện hơn 100 triệu USD (tương đương hơn 2.600 tỷ VNĐ) được chuyển từ tài khoản của các nạn nhân vào một cụm ví được cho là có liên quan đến hoạt động tội phạm. Phát hiện này cho thấy việc theo dõi dòng tiền trên blockchain có thể giúp các nhà điều tra nhận diện những mối liên hệ tài chính nằm phía sau các chiến dịch lừa đảo.
Một trong những thách thức lớn nhất hiện nay là tốc độ luân chuyển tiền. Theo FATF, các dịch vụ thanh toán tức thời có thể chuyển tiền thu được từ hoạt động lừa đảo ra khỏi tài khoản nạn nhân chỉ trong vòng hai phút. Khoảng thời gian quá ngắn khiến các tổ chức tài chính gặp nhiều khó khăn trong việc phát hiện giao dịch bất thường, phối hợp can thiệp và bảo toàn tài sản có khả năng thu hồi.
Trước tình hình này, FATF đưa ra sáu nguyên tắc nhằm tăng cường khả năng ứng phó. Các nguyên tắc tập trung vào việc nhắm mục tiêu toàn bộ hệ sinh thái tội phạm, phá vỡ dòng tiền bất hợp pháp từ đầu đến cuối, kết nối các mạng lưới tình báo, đẩy nhanh phối hợp xuyên biên giới, bảo vệ nạn nhân và đánh giá hiệu quả dựa trên tác động lâu dài thay vì chỉ thống kê số vụ bắt giữ.
Cơ quan này đặc biệt nhấn mạnh khoảng thời gian 24-72 giờ đầu tiên sau khi phát hiện hoặc tiếp nhận báo cáo về vụ lừa đảo. Đây được xem là giai đoạn quan trọng để phong tỏa dòng tiền và thu hồi tài sản trước khi chúng tiếp tục bị chuyển qua nhiều tài khoản hoặc nền tảng khác nhau.
Muốn phản ứng kịp thời, các cơ quan chức năng cần thiết lập trước cơ chế phối hợp và chia sẻ thông tin hợp pháp giữa ngân hàng, nhà cung cấp dịch vụ tiền điện tử, nhà mạng viễn thông, công ty công nghệ và các đơn vị điều tra. Việc chờ đến khi một vụ lừa đảo xảy ra mới bắt đầu liên hệ, trao đổi thông tin giữa các bên có thể khiến cơ hội ngăn chặn và thu hồi tiền bị thu hẹp đáng kể.
FATF cũng khuyến nghị tăng cường các biện pháp can thiệp từ sớm, tập trung vào những dấu hiệu xuất hiện trước khi nạn nhân chuyển tiền. Các cơ quan chức năng cần kết nối thông tin về quảng cáo độc hại, hoạt động tuyển dụng đáng ngờ, tên miền có dấu hiệu lừa đảo và những dấu hiệu bất thường liên quan đến số điện thoại.
Sau khi phát hiện vụ việc, các cuộc điều tra cần tiếp tục truy tìm những cá nhân thực sự kiểm soát mạng lưới, các tài khoản được sử dụng chung, chủ sở hữu thực tế và tài sản cuối cùng. Đồng thời, bằng chứng điện tử phải được bảo toàn để phục vụ quá trình điều tra và xử lý.
Báo cáo đưa ra một số trường hợp thực tế cho thấy hiệu quả của việc phối hợp giữa các cơ quan chức năng và đơn vị liên quan. Một chiến dịch tại Mỹ đã làm gián đoạn khoảng 1,4 triệu tài khoản mạng xã hội và email, đồng thời hỗ trợ việc tự nguyện phong tỏa lượng tài sản ảo trị giá hơn 3,8 triệu USD (tương đương hơn 100 tỷ VNĐ).
Tại Indonesia, trung tâm chống lừa đảo của nước này đã phong tỏa hơn 515.000 tài khoản và thu hồi khoảng 10,9 triệu USD (tương đương hơn 285 tỷ VNĐ) trong giai đoạn từ tháng 11/2024 đến tháng 5/2026.
Bên cạnh việc truy tìm dòng tiền và triệt phá các mạng lưới tội phạm, FATF nhấn mạnh công tác bảo vệ nạn nhân cần được triển khai trên phạm vi rộng hơn. Đối tượng cần được hỗ trợ không chỉ là những người bị lừa đảo mất tiền mà còn bao gồm cả những lao động bị buôn bán và ép buộc tham gia các hoạt động phạm tội tại những khu phức hợp lừa đảo.
Theo định hướng của FATF, hiệu quả của các chiến dịch chống lừa đảo không nên chỉ được đánh giá thông qua số lượng địa điểm bị đột kích, tài khoản bị đóng hoặc nghi phạm bị bắt giữ. Điều quan trọng hơn là phải giảm thiểu tổn thất cho nạn nhân, ngăn chặn các chức năng dùng chung phục vụ hoạt động tội phạm và khiến những mạng lưới này thực sự mất khả năng vận hành.
Nếu chỉ triệt phá một địa điểm hoặc một nhóm tài khoản mà không xử lý được hệ thống hỗ trợ phía sau, hoạt động lừa đảo có thể nhanh chóng chuyển sang cơ sở hạ tầng thay thế, nền tảng khác hoặc khu vực pháp lý khác. Vì vậy, FATF cho rằng cần tiếp cận vấn đề theo hướng toàn diện, tập trung phá vỡ cả hệ sinh thái tài chính và công nghệ đang giúp các mạng lưới lừa đảo duy trì hoạt động trên phạm vi toàn cầu.
Báo cáo có tên 'Chống lại các dòng chảy tài chính bất hợp pháp từ đầu đến cuối liên quan đến các khu phức hợp lừa đảo' cho thấy hoạt động tội phạm không còn giới hạn trong những khu phức hợp lừa đảo được bảo vệ nghiêm ngặt. Phía sau các địa điểm này là mạng lưới hỗ trợ rộng lớn, bao gồm hoạt động tuyển dụng, dịch vụ viễn thông, trung gian thanh toán và các đầu mối rửa tiền phân tán ở nhiều khu vực.
FATF đã ghi nhận sự xuất hiện của các khu phức hợp lừa đảo hoặc những hoạt động có liên quan tại nhiều nơi trên thế giới, trải rộng khắp châu Phi, châu Âu, châu Mỹ và châu Á.
AI đang trở thành công cụ quan trọng giúp các mạng lưới này tự động hóa và mở rộng hoạt động. Các mô hình ngôn ngữ lớn, chatbot, công nghệ sao chép giọng nói và video tổng hợp cho phép tội phạm tạo dựng danh tính giả có độ tin cậy cao, điều chỉnh nội dung liên lạc theo từng ngôn ngữ, khu vực và tự động hóa quá trình tương tác với nạn nhân.
Nhờ những công nghệ này, các nhóm lừa đảo có thể giảm chi phí vận hành nhưng vẫn duy trì khả năng tiếp cận số lượng lớn mục tiêu. Đồng thời, việc giả mạo danh tính và triển khai các chiêu trò lừa đảo đầu tư ngày càng khó bị nhận diện, bởi những nội dung do AI tạo ra có thể trông giống các cuộc trò chuyện và giao dịch hợp pháp.
Một hình thức phổ biến được FATF đề cập là lừa đảo đầu tư kết hợp xây dựng quan hệ tình cảm hoặc lòng tin. Kẻ gian thường dành thời gian tiếp cận, trò chuyện và tạo dựng mối quan hệ với nạn nhân trước khi dẫn dụ họ tham gia các nền tảng giao dịch đầu tư giả mạo.
Trên những nền tảng này, các bảng điều khiển được thiết kế để hiển thị lợi nhuận không có thật, khiến nạn nhân tin rằng khoản đầu tư đang sinh lời. Khi muốn rút tiền, họ tiếp tục bị yêu cầu thanh toán các khoản phí như thuế, nâng cấp tài khoản hoặc phí rút tiền. Tuy nhiên, dù đã chuyển thêm tiền, nạn nhân vẫn không thể nhận lại khoản đầu tư ban đầu.
Để duy trì các chiến dịch, tội phạm sử dụng một hệ thống cơ sở hạ tầng đa dạng, bao gồm tài khoản mạng xã hội, dịch vụ nhắn tin, SIM số lượng lớn, tên miền, dịch vụ lưu trữ, tài nguyên điện toán đám mây và các ứng dụng giả mạo. FATF cho rằng các nhà điều tra cần tập trung xác định cách thức những dịch vụ này bị lợi dụng, thay vì mặc định coi bản thân các công nghệ và nền tảng hợp pháp là đáng ngờ.
Áp lực từ hoạt động thực thi pháp luật cũng khiến các mạng lưới lừa đảo thay đổi phương thức tổ chức. Thay vì chỉ hoạt động tại những khu phức hợp cố định, một số nhóm chuyển sang mô hình nhỏ hơn, linh hoạt và khó phát hiện hơn. Chúng có thể sử dụng căn hộ thuê, sòng bạc, quán cà phê hoặc phương tiện di chuyển làm địa điểm triển khai hoạt động.
Sự thay đổi này khiến các biện pháp ngăn chặn chỉ tập trung vào việc xác định và đột kích những địa điểm cố định không còn đủ hiệu quả. Ngay cả khi một cơ sở bị triệt phá, các hoạt động liên quan vẫn có thể tiếp tục tại những địa điểm khác.
Mạng lưới lừa đảo vận hành như một hệ sinh thái tội phạm xuyên quốc gia
Để giúp các cơ quan chức năng hiểu rõ hơn cách thức hoạt động, FATF chia quá trình vận hành của các mạng lưới lừa đảo thành bảy giai đoạn phân tích: thiết lập hoạt động, tuyển dụng người lao động và nạn nhân, thực hiện hành vi lừa đảo, thu tiền, che giấu nguồn gốc tài sản, rút tiền mặt và tái đầu tư lợi nhuận.Tuy nhiên, đây không phải là một quy trình cố định mà mọi nhóm tội phạm đều phải tuân theo. Các mạng lưới có thể bỏ qua một số giai đoạn hoặc liên tục luân chuyển tiền qua nhiều công đoạn khác nhau nhằm che giấu nguồn gốc và người kiểm soát tài sản.
Tiền thu được từ nạn nhân có thể đi qua nhiều kênh trước khi đến tay những kẻ điều hành. Các phương thức được sử dụng bao gồm tài khoản ngân hàng, người trung gian chuyển tiền, ví điện tử, dịch vụ chuyển tiền không chính thức và tài sản ảo.
Trong đó, stablecoin (tiền điện tử ổn định giá), giao dịch ngang hàng (peer-to-peer), sàn giao dịch nước ngoài và các dịch vụ chuyển tài sản giữa nhiều blockchain có thể được sử dụng để che giấu những giao dịch tiếp theo. Bên cạnh đó, hệ thống ngân hàng ngầm còn hỗ trợ thanh toán và chuyển tiền mà không cần thực hiện các giao dịch xuyên biên giới trực tiếp tương ứng.
Điều này cho thấy tiền điện tử chỉ là một thành phần trong cấu trúc rửa tiền rộng lớn hơn, chứ không phải phương thức duy nhất mà các mạng lưới lừa đảo sử dụng.
Đối với nguy cơ từ trí tuệ nhân tạo tác nhân (Agentic AI), tức các hệ thống AI có khả năng tự lập kế hoạch và thực hiện những nhiệm vụ gồm nhiều bước, báo cáo sử dụng cách diễn đạt hướng tới tương lai và khuyến nghị tiếp tục theo dõi sự phát triển của công nghệ này.
Mạng lưới phụ thuộc vào điều kiện nào và chúng có thể hoạt động ở đâu (Nguồn: Medium).
FATF cũng đề cập đến các bàn giao dịch hoạt động bên trong những khu phức hợp lừa đảo. Một cuộc điều tra blockchain đã phát hiện hơn 100 triệu USD (tương đương hơn 2.600 tỷ VNĐ) được chuyển từ tài khoản của các nạn nhân vào một cụm ví được cho là có liên quan đến hoạt động tội phạm. Phát hiện này cho thấy việc theo dõi dòng tiền trên blockchain có thể giúp các nhà điều tra nhận diện những mối liên hệ tài chính nằm phía sau các chiến dịch lừa đảo.
Một trong những thách thức lớn nhất hiện nay là tốc độ luân chuyển tiền. Theo FATF, các dịch vụ thanh toán tức thời có thể chuyển tiền thu được từ hoạt động lừa đảo ra khỏi tài khoản nạn nhân chỉ trong vòng hai phút. Khoảng thời gian quá ngắn khiến các tổ chức tài chính gặp nhiều khó khăn trong việc phát hiện giao dịch bất thường, phối hợp can thiệp và bảo toàn tài sản có khả năng thu hồi.
Trước tình hình này, FATF đưa ra sáu nguyên tắc nhằm tăng cường khả năng ứng phó. Các nguyên tắc tập trung vào việc nhắm mục tiêu toàn bộ hệ sinh thái tội phạm, phá vỡ dòng tiền bất hợp pháp từ đầu đến cuối, kết nối các mạng lưới tình báo, đẩy nhanh phối hợp xuyên biên giới, bảo vệ nạn nhân và đánh giá hiệu quả dựa trên tác động lâu dài thay vì chỉ thống kê số vụ bắt giữ.
Cơ quan này đặc biệt nhấn mạnh khoảng thời gian 24-72 giờ đầu tiên sau khi phát hiện hoặc tiếp nhận báo cáo về vụ lừa đảo. Đây được xem là giai đoạn quan trọng để phong tỏa dòng tiền và thu hồi tài sản trước khi chúng tiếp tục bị chuyển qua nhiều tài khoản hoặc nền tảng khác nhau.
Muốn phản ứng kịp thời, các cơ quan chức năng cần thiết lập trước cơ chế phối hợp và chia sẻ thông tin hợp pháp giữa ngân hàng, nhà cung cấp dịch vụ tiền điện tử, nhà mạng viễn thông, công ty công nghệ và các đơn vị điều tra. Việc chờ đến khi một vụ lừa đảo xảy ra mới bắt đầu liên hệ, trao đổi thông tin giữa các bên có thể khiến cơ hội ngăn chặn và thu hồi tiền bị thu hẹp đáng kể.
FATF cũng khuyến nghị tăng cường các biện pháp can thiệp từ sớm, tập trung vào những dấu hiệu xuất hiện trước khi nạn nhân chuyển tiền. Các cơ quan chức năng cần kết nối thông tin về quảng cáo độc hại, hoạt động tuyển dụng đáng ngờ, tên miền có dấu hiệu lừa đảo và những dấu hiệu bất thường liên quan đến số điện thoại.
Sau khi phát hiện vụ việc, các cuộc điều tra cần tiếp tục truy tìm những cá nhân thực sự kiểm soát mạng lưới, các tài khoản được sử dụng chung, chủ sở hữu thực tế và tài sản cuối cùng. Đồng thời, bằng chứng điện tử phải được bảo toàn để phục vụ quá trình điều tra và xử lý.
Báo cáo đưa ra một số trường hợp thực tế cho thấy hiệu quả của việc phối hợp giữa các cơ quan chức năng và đơn vị liên quan. Một chiến dịch tại Mỹ đã làm gián đoạn khoảng 1,4 triệu tài khoản mạng xã hội và email, đồng thời hỗ trợ việc tự nguyện phong tỏa lượng tài sản ảo trị giá hơn 3,8 triệu USD (tương đương hơn 100 tỷ VNĐ).
Tại Indonesia, trung tâm chống lừa đảo của nước này đã phong tỏa hơn 515.000 tài khoản và thu hồi khoảng 10,9 triệu USD (tương đương hơn 285 tỷ VNĐ) trong giai đoạn từ tháng 11/2024 đến tháng 5/2026.
Bên cạnh việc truy tìm dòng tiền và triệt phá các mạng lưới tội phạm, FATF nhấn mạnh công tác bảo vệ nạn nhân cần được triển khai trên phạm vi rộng hơn. Đối tượng cần được hỗ trợ không chỉ là những người bị lừa đảo mất tiền mà còn bao gồm cả những lao động bị buôn bán và ép buộc tham gia các hoạt động phạm tội tại những khu phức hợp lừa đảo.
Theo định hướng của FATF, hiệu quả của các chiến dịch chống lừa đảo không nên chỉ được đánh giá thông qua số lượng địa điểm bị đột kích, tài khoản bị đóng hoặc nghi phạm bị bắt giữ. Điều quan trọng hơn là phải giảm thiểu tổn thất cho nạn nhân, ngăn chặn các chức năng dùng chung phục vụ hoạt động tội phạm và khiến những mạng lưới này thực sự mất khả năng vận hành.
Nếu chỉ triệt phá một địa điểm hoặc một nhóm tài khoản mà không xử lý được hệ thống hỗ trợ phía sau, hoạt động lừa đảo có thể nhanh chóng chuyển sang cơ sở hạ tầng thay thế, nền tảng khác hoặc khu vực pháp lý khác. Vì vậy, FATF cho rằng cần tiếp cận vấn đề theo hướng toàn diện, tập trung phá vỡ cả hệ sinh thái tài chính và công nghệ đang giúp các mạng lưới lừa đảo duy trì hoạt động trên phạm vi toàn cầu.
Được phối hợp thực hiện bởi các chuyên gia của Bkav,
cộng đồng An ninh mạng Việt Nam WhiteHat
và cộng đồng Khoa học công nghệ VnReview