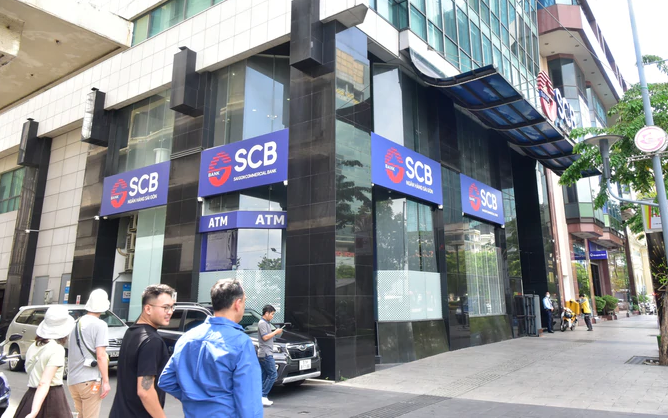


Mình cho rằng qua vụ thất thoát gần 20.000 tỷ ở ngân hàng SCB mà hôm qua các báo đưa tin cho thấy không thể tiếp tục đặt niềm tin tuyệt đối vào việc con người giám sát và báo cáo về chính công việc của mình. Trong thời đại AI, cần chuyển từ mô hình giám sát dựa trên con người sang mô hình giám sát dựa trên dữ liệu, thuật toán và bằng chứng số, trong đó con người phải chịu trách nhiệm giải trình về mọi quyết định.

Cụ thể là thế nào? Hãy cùng tham khảo thế giới đang làm như thế nào đối với vấn đề giám sát hoạt động ngân hàng.
Nếu nhìn vào cách các nước đang giám sát hệ thống ngân hàng, có thể thấy họ đang chuyển sang một hướng: dùng dữ liệu và công nghệ để chủ động phát hiện rủi ro, đồng thời kiểm soát cả quá trình xử lý cảnh báo của người làm công tác giám sát. Mô hình này được gọi là SupTech (Supervisory Technology), tức ứng dụng công nghệ vào hoạt động giám sát tài chính. Trên thực tế, nhiều quốc gia đã triển khai các giải pháp theo hướng này.
- Tại Brazil, Ngân hàng Trung ương đã phát triển khoảng 40 dự án thử nghiệm AI phục vụ giám sát, trong đó 10 công cụ được đưa vào sử dụng thực tế. AI được dùng để đọc, phân tích tài liệu, hỗ trợ cán bộ nhận diện thông tin và dấu hiệu rủi ro. Đáng chú ý, Brazil còn có cơ chế phối hợp giữa các phòng ban để phát triển và triển khai công cụ SupTech, thay vì để mỗi đơn vị hoạt động riêng lẻ. Nghiên cứu của Ngân hàng Thanh toán Quốc tế (BIS) cũng ghi nhận tác động của công nghệ giám sát đến hành vi quản trị rủi ro của ngân hàng.
- Tại Hà Lan, Ngân hàng Trung ương sử dụng khoa học dữ liệu và thuật toán để phân tích các giao dịch, nhận diện những hành vi bất thường. Thay vì kiểm tra từng giao dịch riêng lẻ, công nghệ giúp tìm ra các mối liên hệ và dấu hiệu khác thường trong lượng dữ liệu lớn, từ đó xác định đối tượng cần kiểm tra sâu hơn.
- Tại châu Âu, Ngân hàng Trung ương châu Âu (ECB) sử dụng hệ thống IMAS để số hóa quy trình giám sát ngân hàng. Thông tin hồ sơ, tiến độ công việc, người phụ trách và quá trình xử lý được quản lý trên nền tảng chung, có phân quyền truy cập. Nhờ vậy, hoạt động giám sát không chỉ phụ thuộc vào báo cáo riêng lẻ của từng cán bộ mà có thể theo dõi xuyên suốt trên hệ thống.
- Tại Mỹ, Cục Dự trữ Liên bang (Fed): Hệ thống SupTech sử dụng phân tích thống kê hàng trăm biến số từ báo cáo tài chính ngân hàng, chẳng hạn tỷ lệ vốn, nợ quá hạn và nghĩa vụ ngoài bảng cân đối. Mục tiêu là xác định ngân hàng nào có nguy cơ phát sinh vấn đề để ưu tiên giám sát, thay vì chờ đến khi khủng hoảng xảy ra. AI cũng được nghiên cứu để hỗ trợ cán bộ xử lý khối lượng lớn thông tin nhưng quyết định chuyên môn vẫn thuộc về con người.
Bài học quan trọng từ thế giới là không thể đặt toàn bộ niềm tin vào một cán bộ, một tổ thanh tra hay một cấp quản lý. Dữ liệu phải được chia sẻ có kiểm soát, cảnh báo phải đến nhiều đầu mối và mọi quyết định xử lý đều phải để lại dấu vết. Bởi nếu một hệ thống chỉ phát hiện được sai phạm nhưng người nhận cảnh báo có thể âm thầm bỏ qua, thì dù công nghệ hiện đại đến đâu, hiệu quả giám sát vẫn có thể bằng không.
Cụ thể là thế nào? Hãy cùng tham khảo thế giới đang làm như thế nào đối với vấn đề giám sát hoạt động ngân hàng.
Nếu nhìn vào cách các nước đang giám sát hệ thống ngân hàng, có thể thấy họ đang chuyển sang một hướng: dùng dữ liệu và công nghệ để chủ động phát hiện rủi ro, đồng thời kiểm soát cả quá trình xử lý cảnh báo của người làm công tác giám sát. Mô hình này được gọi là SupTech (Supervisory Technology), tức ứng dụng công nghệ vào hoạt động giám sát tài chính. Trên thực tế, nhiều quốc gia đã triển khai các giải pháp theo hướng này.
- Tại Brazil, Ngân hàng Trung ương đã phát triển khoảng 40 dự án thử nghiệm AI phục vụ giám sát, trong đó 10 công cụ được đưa vào sử dụng thực tế. AI được dùng để đọc, phân tích tài liệu, hỗ trợ cán bộ nhận diện thông tin và dấu hiệu rủi ro. Đáng chú ý, Brazil còn có cơ chế phối hợp giữa các phòng ban để phát triển và triển khai công cụ SupTech, thay vì để mỗi đơn vị hoạt động riêng lẻ. Nghiên cứu của Ngân hàng Thanh toán Quốc tế (BIS) cũng ghi nhận tác động của công nghệ giám sát đến hành vi quản trị rủi ro của ngân hàng.
- Tại Hà Lan, Ngân hàng Trung ương sử dụng khoa học dữ liệu và thuật toán để phân tích các giao dịch, nhận diện những hành vi bất thường. Thay vì kiểm tra từng giao dịch riêng lẻ, công nghệ giúp tìm ra các mối liên hệ và dấu hiệu khác thường trong lượng dữ liệu lớn, từ đó xác định đối tượng cần kiểm tra sâu hơn.
- Tại châu Âu, Ngân hàng Trung ương châu Âu (ECB) sử dụng hệ thống IMAS để số hóa quy trình giám sát ngân hàng. Thông tin hồ sơ, tiến độ công việc, người phụ trách và quá trình xử lý được quản lý trên nền tảng chung, có phân quyền truy cập. Nhờ vậy, hoạt động giám sát không chỉ phụ thuộc vào báo cáo riêng lẻ của từng cán bộ mà có thể theo dõi xuyên suốt trên hệ thống.
- Tại Mỹ, Cục Dự trữ Liên bang (Fed): Hệ thống SupTech sử dụng phân tích thống kê hàng trăm biến số từ báo cáo tài chính ngân hàng, chẳng hạn tỷ lệ vốn, nợ quá hạn và nghĩa vụ ngoài bảng cân đối. Mục tiêu là xác định ngân hàng nào có nguy cơ phát sinh vấn đề để ưu tiên giám sát, thay vì chờ đến khi khủng hoảng xảy ra. AI cũng được nghiên cứu để hỗ trợ cán bộ xử lý khối lượng lớn thông tin nhưng quyết định chuyên môn vẫn thuộc về con người.
Bài học quan trọng từ thế giới là không thể đặt toàn bộ niềm tin vào một cán bộ, một tổ thanh tra hay một cấp quản lý. Dữ liệu phải được chia sẻ có kiểm soát, cảnh báo phải đến nhiều đầu mối và mọi quyết định xử lý đều phải để lại dấu vết. Bởi nếu một hệ thống chỉ phát hiện được sai phạm nhưng người nhận cảnh báo có thể âm thầm bỏ qua, thì dù công nghệ hiện đại đến đâu, hiệu quả giám sát vẫn có thể bằng không.